
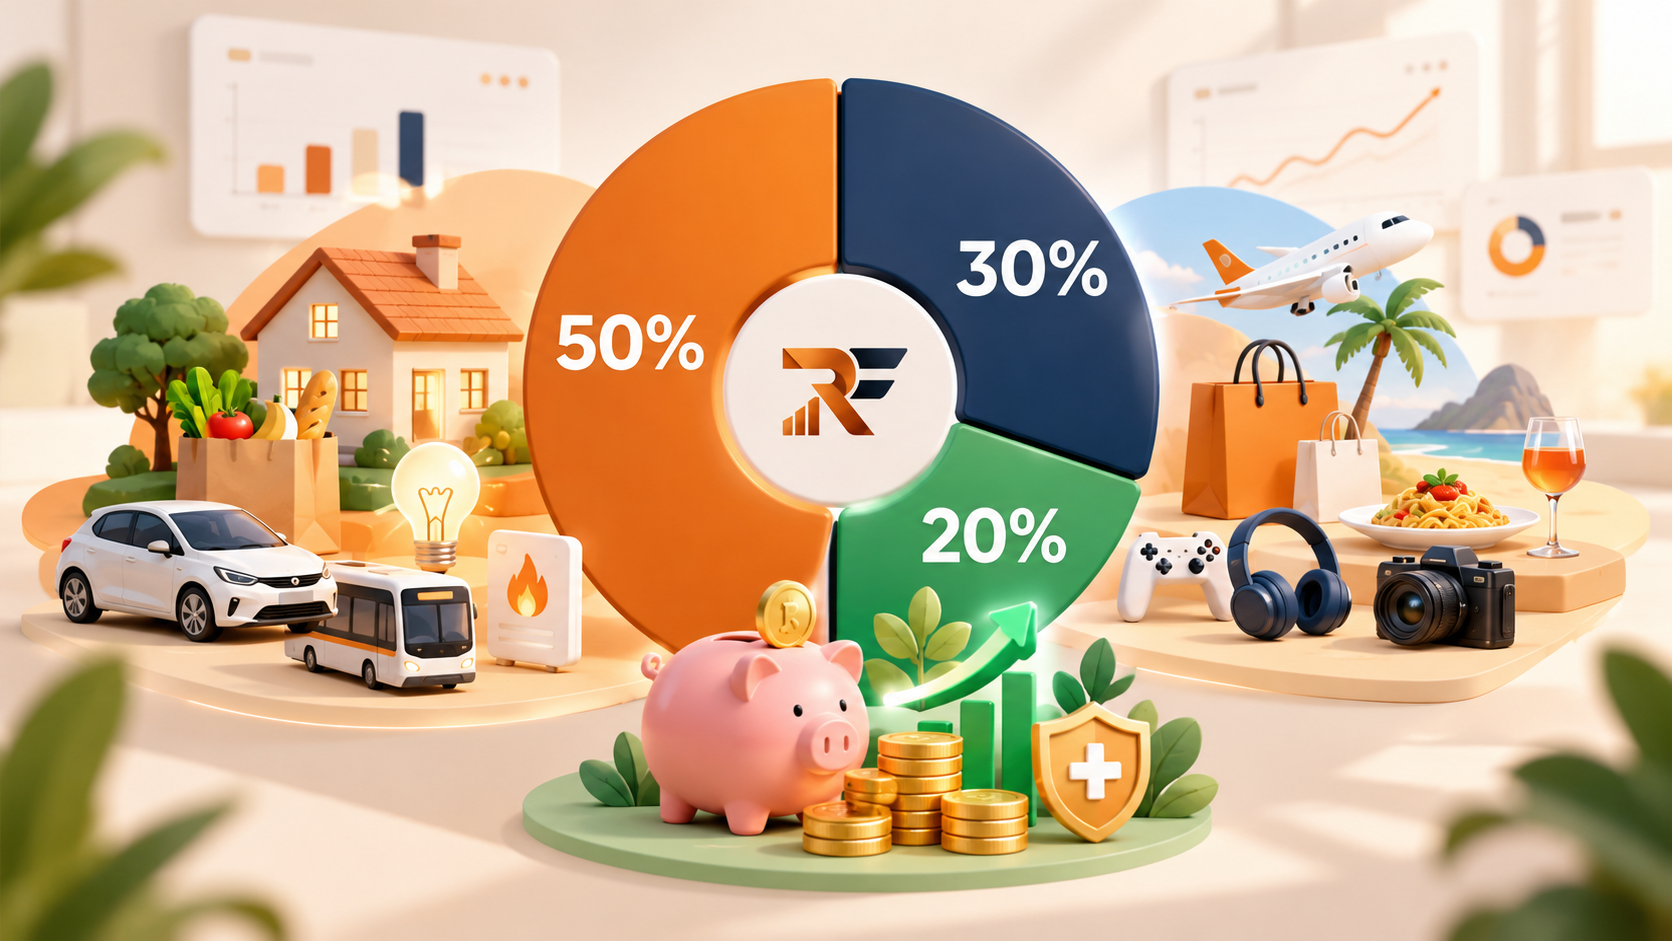
Al terminar el mes, ¿sabes qué parte de tus ingresos pagó los gastos imprescindibles, cuál se destinó a gustos y cuánto quedó para objetivos futuros? La regla presupuestaria 50/30/20 propone un punto de partida: 50 % para necesidades, 30 % para deseos y 20 % para ahorro y ciertos pagos adicionales de deudas. Es una orientación, no una obligación ni una promesa de ahorro. Calcula los porcentajes sobre tus ingresos netos mensuales disponibles tras las deducciones obligatorias, teniendo en cuenta la situación fiscal local, y compáralos con tus gastos reales.
¿En qué consiste la regla 50/30/20?
La regla agrupa el uso del dinero en tres bloques. Las necesidades (50 %) son difíciles de evitar: vivienda, suministros esenciales, alimentación básica, transporte necesario, seguros exigidos, atención sanitaria indispensable y cuotas mínimas obligatorias de préstamos. Los deseos (30 %) son gastos voluntarios o ajustables: restaurantes, ocio, compras, vacaciones, artículos de confort y suscripciones no esenciales. El 20 % restante se destina a un fondo de emergencia, un proyecto, quizá una inversión a largo plazo adecuada a tu situación, o pagos de deuda superiores a la cuota mínima obligatoria.
La clasificación depende del uso. Internet necesario para trabajar puede ser una necesidad, mientras que una plataforma de entretenimiento es un deseo. La compra de alimentos puede incluir tanto productos básicos como caprichos. La regla ayuda a hacerse preguntas sin imponer la misma respuesta a todos los hogares. El Consumer Financial Protection Bureau la presenta como una guía adaptable a las circunstancias personales.
¿Cómo calcular un presupuesto 50/30/20?
Necesidades = ingreso neto × 0,50 · Deseos = ingreso × 0,30 · Ahorro y objetivos = ingreso × 0,20
Con 2.000 € netos disponibles al mes, estos son los importes orientativos. Representan un plan, no un resumen de lo que gastas de verdad.
| Grupo | Cálculo | Importe |
|---|---|---|
| Necesidades | 2.000 × 50 % | 1.000 € |
| Deseos | 2.000 × 30 % | 600 € |
| Ahorro y objetivos | 2.000 × 20 % | 400 € |
| Total | 100 % | 2.000 € |
Ejemplo detallado con 2.500 € al mes
Supongamos unos ingresos netos disponibles ficticios de 2.500 €. La regla asigna 1.250 € a necesidades, 750 € a deseos y 500 € a ahorro y objetivos. Los siguientes importes cuadran exactamente; tus gastos concretos serán distintos.
| Partida | Importe |
|---|---|
| Vivienda | 800 € |
| Energía y facturas esenciales | 150 € |
| Alimentación básica | 200 € |
| Transporte indispensable | 100 € |
| Total necesidades | 1.250 € |
| Partida | Importe |
|---|---|
| Restaurantes | 200 € |
| Ocio | 150 € |
| Compras | 150 € |
| Vacaciones y salidas | 250 € |
| Total deseos | 750 € |
| Partida | Importe |
|---|---|
| Fondo de emergencia | 200 € |
| Ahorro o inversión a largo plazo | 150 € |
| Pago adicional de deuda | 150 € |
| Total objetivos | 500 € |
Comprobación: 1.250 + 750 + 500 = 2.500 €, y cada tabla suma su total. Los 150 € de pago adicional no son la cuota mínima que ya contaría entre las necesidades. Para elaborar tu versión, cambia primero el ingreso y sustituye las partidas por importes observados durante varios meses. Comprueba que cada euro figure una sola vez. RustFinance puede ayudarte después a comparar lo previsto con lo gastado por categoría.
Tabla de reparto según los ingresos mensuales
| Ingreso mensual | Necesidades 50 % | Deseos 30 % | Ahorro 20 % |
|---|---|---|---|
| 1.500 € | 750 € | 450 € | 300 € |
| 1.800 € | 900 € | 540 € | 360 € |
| 2.000 € | 1.000 € | 600 € | 400 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.000 € | 1.500 € | 900 € | 600 € |
| 3.500 € | 1.750 € | 1.050 € | 700 € |
Para otra cifra, multiplica los ingresos por 0,50, 0,30 y 0,20; los resultados deben sumar el ingreso inicial. Que la tabla reserve 750 € a necesidades para un ingreso de 1.500 € no significa que todos los hogares puedan vivir con esa cantidad. Vivienda, salud y responsabilidades familiares pueden impedirlo.
¿Cómo clasificar bien los gastos?
Distingue el uso necesario de una elección opcional. Los alimentos básicos sostienen al hogar; ciertos caprichos pueden ser deseos. El trayecto al trabajo no es un viaje de ocio. Un seguro obligatorio se diferencia de una cobertura adicional voluntaria. Un teléfono necesario para trabajar o hacer trámites puede ser imprescindible; una suscripción de vídeo no suele serlo. La cuota mínima de una hipoteca o préstamo va entre las necesidades; una amortización anticipada voluntaria es otro objetivo. También conviene distinguir la atención sanitaria necesaria de los gastos de confort.
Fija una regla sencilla para los casos ambiguos y aplícala igual cada mes. Si una factura mezcla usos, divídela razonablemente o mantenla en una categoría estable anotando la simplificación. La precisión aparente sirve poco si las definiciones cambian continuamente.
¿Cómo aplicar la regla a tu presupuesto real?
- Calcula el ingreso neto disponible. Incluye los ingresos regulares utilizables tras deducciones obligatorias. Si varían, parte de una estimación prudente.
- Enumera los gastos. Revisa varios meses de movimientos, facturas y vencimientos, también los no mensuales.
- Agrupa cada importe. Asigna necesidades, deseos y ahorro u objetivos. No dupliques una transferencia al ahorro ni una cuota de crédito.
- Mide los porcentajes reales. Divide el total de cada grupo por el ingreso y multiplícalo por 100. Compara con 50/30/20.
- Busca ajustes posibles. Empieza por gastos realmente modificables. No recortes tratamientos o transportes imprescindibles para cuadrar un porcentaje.
- Revisa cada mes. Compara plan y realidad, explica las diferencias y adapta los objetivos del mes siguiente.
Un presupuesto viable vale más que una distribución perfecta que nunca se revisa. Si las necesidades ya superan tus ingresos, identifica primero obligaciones y opciones reales en vez de imponer esta regla.
¿Y si las necesidades superan el 50 %?
Vivienda cara, ingresos modestos, cargas familiares, salud o transporte necesario pueden llevar las necesidades al 55 %, 60 % o más. Repartos como 60/25/15, 60/30/10 o 70/20/10 son ejemplos de adaptación, no normas. Cada uno suma 100 %. Durante un tiempo, deseos o ahorro pueden recibir menos. Cubre las necesidades y las cuotas obligatorias antes de intentar alcanzar artificialmente el 20 % de ahorro. Revisa el reparto si cambian tus ingresos, vivienda o familia.
Ventajas y límites de la regla 50/30/20
| Ventajas | Límites |
|---|---|
| Tres grupos fáciles de comprender y calcular | Las necesidades pueden superar el 50 % |
| Visión rápida de grandes áreas de gasto | Los ingresos variables dificultan la previsión |
| Espacio explícito para ahorro y objetivos | Las categorías exigen coherencia |
| Punto de partida para un presupuesto familiar | Siguen haciendo falta detalles y gastos anuales |
La regla muestra las grandes cantidades, pero no indica cuándo vence una factura ni por qué una categoría superó su límite. Revisar los movimientos con frecuencia completa el cálculo inicial.
¿Cómo incluir los gastos anuales?
Seguro anual, mantenimiento del coche, vacaciones, regalos y gastos escolares siguen formando parte del presupuesto aunque no lleguen todos los meses. Para una factura que debes preparar durante doce meses completos:
Provisión mensual = gasto anual estimado ÷ 12
Un seguro necesario de 600 € al año equivale a 50 € mensuales durante doce meses. Si vence en seis meses y todavía no has reservado nada, necesitarías 100 € al mes, si tu presupuesto lo permite. Ese dinero continúa asignado a la factura, aquí una necesidad; no pasa automáticamente a ser ahorro libre en el 20 %. Las vacaciones pueden corresponder a los deseos. Encontrarás más detalles en cómo prever los grandes gastos anuales.
Aplicar 50/30/20 con RustFinance
Las capturas de RustFinance muestran cuentas, movimientos clasificados y una pantalla Presupuesto con importes previstos, gastados y restantes y un estado mensual por categoría. También aparecen próximos pagos y una vista patrimonial. Esto ayuda a seguir los gastos reales detrás de los tres grupos. No hay pruebas aquí de un modo 50/30/20 automático: debes agrupar las categorías y calcular sus porcentajes por tu cuenta.
Una forma práctica de empezar es crear categorías de gasto como «Necesidad – vivienda» y «Deseo – restaurantes», y asignarles cantidades mensuales en Presupuesto. Suma estos dos grupos por separado junto al dinero efectivamente ahorrado y los pagos adicionales de deuda para calcular el reparto fuera de la aplicación. Los próximos pagos ayudan a anticipar facturas, pero comprueba las operaciones realizadas. También puedes calcular tu patrimonio neto para observar el efecto general del ahorro y la reducción de deudas.
Organiza tu presupuesto con RustFinance. Reúne cuentas, clasifica movimientos y compara cada mes los importes previstos con los gastos registrados.
Estima cuánto puedes ahorrar realmente
El objetivo del 20 % no indica lo que tu hogar puede apartar de verdad. En el simulador de capacidad de ahorro introduces ingresos y cantidades para vivienda, préstamos, facturas, alimentación, transporte, ocio y margen de seguridad. Calcula gastos, saldo disponible y una estimación de ahorro mensual, además de proyecciones a uno, tres y cinco años con una cantidad mensual constante. Cambia las hipótesis para explorar otro ingreso o gasto. Es una simulación, no dinero ya ahorrado ni una promesa de rentabilidad.
Ocho errores habituales y cómo evitarlos
- Usar el sueldo bruto: calcula porcentajes sobre ingresos netos disponibles tras deducciones obligatorias.
- Olvidar pagos periódicos: revisa varios extractos para localizar suscripciones, seguros y vencimientos.
- Considerar esencial toda la alimentación: separa productos básicos y caprichos cuando esa distinción sea útil.
- Llamar ahorro libre a una provisión: mantén el dinero reservado en la categoría de la futura factura.
- Ignorar las deudas: cuenta la cuota mínima entre necesidades y un pago voluntario adicional entre objetivos, sin duplicar.
- Olvidar gastos irregulares: repártelos entre los meses que faltan hasta el vencimiento real.
- Forzar el 20 % de ahorro: cubre primero lo indispensable y elige una meta sostenible.
- No comparar plan y realidad: revisa las categorías cada mes y ajústalas.
Preguntas frecuentes sobre la regla 50/30/20
¿Qué es la regla presupuestaria 50/30/20?
Una guía que asigna el 50 % de los ingresos netos disponibles a necesidades, el 30 % a deseos y el 20 % a ahorro u objetivos.
¿Cómo se calcula un presupuesto 50/30/20?
Multiplica el ingreso neto mensual por 0,50, 0,30 y 0,20. Después compara los importes con tus gastos reales.
¿Cómo repartir un sueldo mensual de 2.000 €?
Si 2.000 € es el neto disponible, el reparto orientativo es 1.000 € de necesidades, 600 € de deseos y 400 € de ahorro u objetivos.
¿Funciona la regla con un salario bajo?
No siempre. Si lo imprescindible supera el 50 %, empieza por las facturas reales y adapta las partes sin recortar necesidades.
¿Se pueden cambiar los porcentajes?
Sí. Un reparto 60/30/10 puede encajar mejor durante un periodo de grandes cargas. Las partes elegidas deben sumar 100 %.
¿Las cuotas de préstamos pertenecen al 50 % o al 20 %?
Las cuotas mínimas obligatorias son necesidades. Los pagos voluntarios adicionales pueden ser objetivos. No cuentes dos veces el mismo importe.
¿Cómo se incluyen las facturas anuales?
Estima su importe y distribúyelo entre los meses que faltan. La provisión para un seguro necesario sigue en necesidades.
¿En qué se diferencia de un presupuesto clásico?
50/30/20 propone tres porcentajes generales. Un presupuesto detallado también asigna importes a cada partida y sigue los movimientos reales.
¿Cómo ayuda un programa a seguir el presupuesto?
Clasifica movimientos, fija importes por categoría y compara previsto con gastado cada mes. RustFinance muestra esos datos en Presupuesto; no consta un cálculo automático 50/30/20.
Adapta la regla a tu situación
50 % necesidades, 30 % deseos y 20 % ahorro y objetivos es solo un comienzo. Ajusta las partes a tus obligaciones, prepara los pagos futuros y revisa el resultado cada mes. Puedes conocer RustFinance, probar el simulador o elegir una descarga. Si dudas entre una hoja de cálculo y una aplicación, lee Excel o un programa de finanzas personales.