
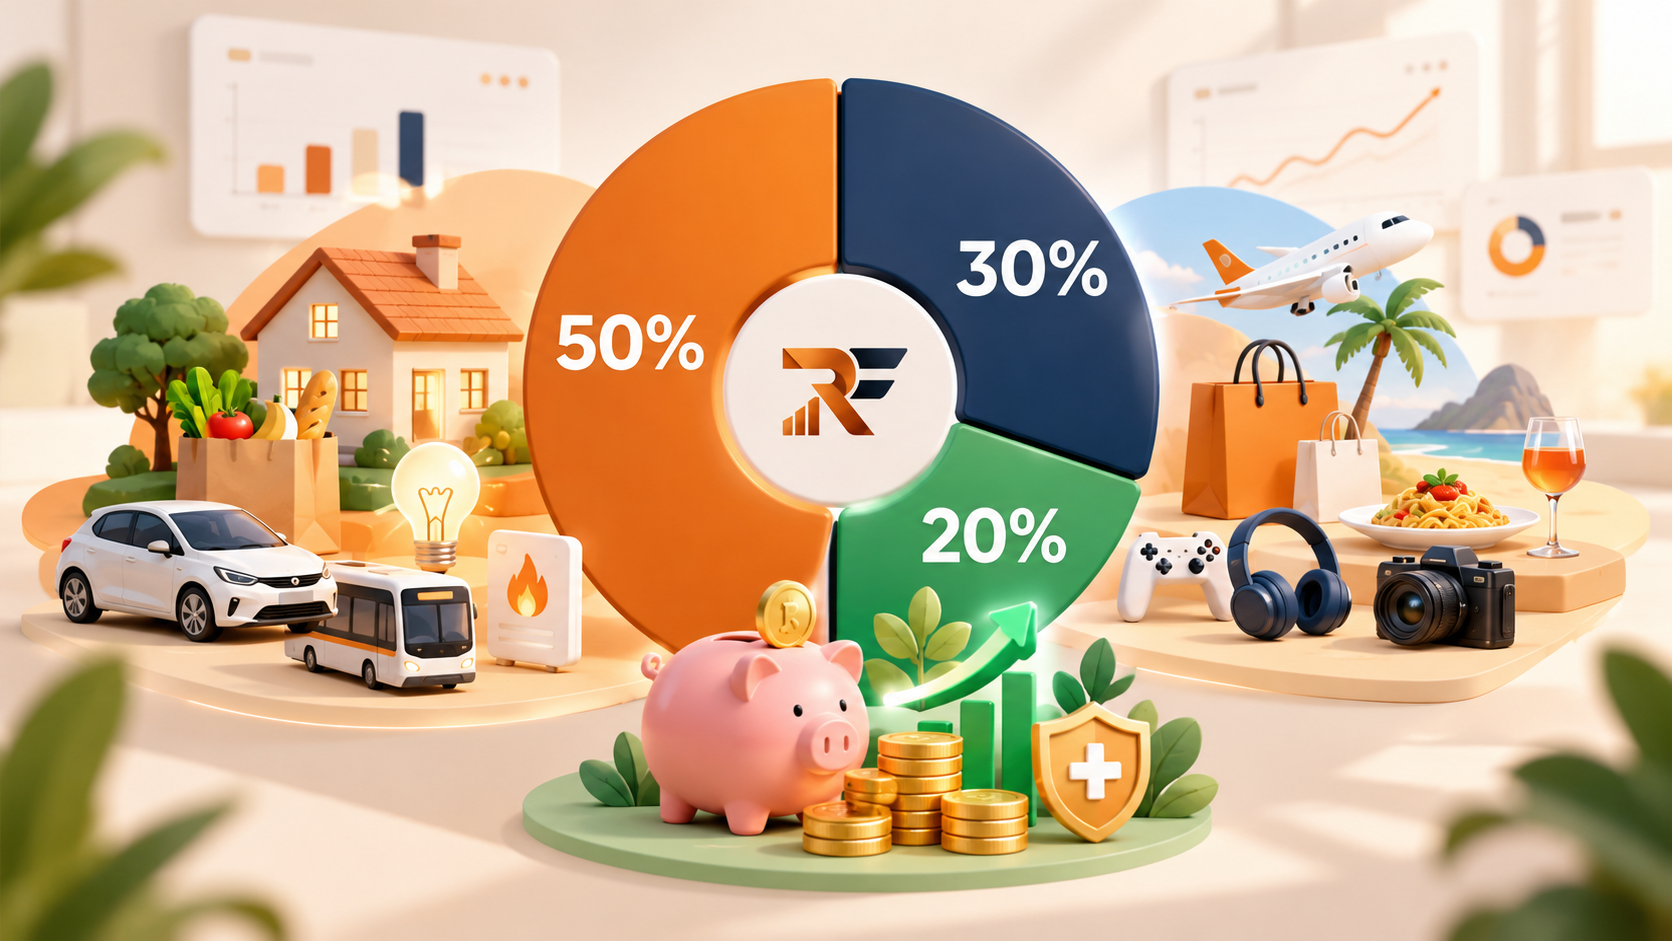
No fim do mês, sabe que parte do rendimento pagou despesas indispensáveis, qual foi usada em escolhas de lazer e quanto ficou para objetivos futuros? A regra 50/30/20 para o orçamento oferece um ponto de partida: 50 % para necessidades, 30 % para desejos e 20 % para poupança e alguns pagamentos adicionais de dívidas. É uma orientação, não uma obrigação nem uma garantia de poupança. Calcule as percentagens sobre o rendimento líquido mensal realmente disponível após descontos obrigatórios, considerando as regras locais, e compare-as com as despesas efetivas.
O que significa a regra 50/30/20?
A regra divide a utilização do dinheiro em três grupos. As necessidades (50 %) são difíceis de evitar: habitação, serviços essenciais, alimentação básica, transporte indispensável, seguros exigidos, cuidados de saúde necessários e prestações mínimas obrigatórias de crédito. Os desejos (30 %) são despesas facultativas ou ajustáveis: restaurantes, lazer, compras, férias, artigos de conforto e subscrições não essenciais. Os 20 % restantes destinam-se a fundo de emergência, projetos, eventualmente investimento de longo prazo adequado à sua situação, ou pagamentos de dívida para além da prestação mínima obrigatória.
A classificação depende da utilização. Uma ligação à Internet necessária para trabalhar pode ser uma necessidade; um serviço de entretenimento é geralmente um desejo. As compras de alimentação incluem produtos básicos e, por vezes, artigos de conforto. A regra ajuda a pensar sem impor a mesma classificação a todas as famílias. O Consumer Financial Protection Bureau apresenta esta divisão como uma orientação ajustável à realidade de cada pessoa.
Como calcular um orçamento 50/30/20?
Necessidades = rendimento líquido × 0,50 · Desejos = rendimento × 0,30 · Poupança e objetivos = rendimento × 0,20
Com 2 000 € líquidos disponíveis por mês, obtêm-se os valores indicativos seguintes. São metas de planeamento, não uma descrição das suas despesas reais.
| Grupo | Cálculo | Montante |
|---|---|---|
| Necessidades | 2 000 × 50 % | 1 000 € |
| Desejos | 2 000 × 30 % | 600 € |
| Poupança e objetivos | 2 000 × 20 % | 400 € |
| Total | 100 % | 2 000 € |
Exemplo detalhado com 2 500 € por mês
Considere um rendimento líquido disponível fictício de 2 500 €. A regra reserva 1 250 € para necessidades, 750 € para desejos e 500 € para poupança e objetivos. O exemplo seguinte soma exatamente estes valores; as suas rubricas serão diferentes.
| Rubrica | Montante |
|---|---|
| Habitação | 800 € |
| Energia e contas essenciais | 150 € |
| Alimentação básica | 200 € |
| Transportes indispensáveis | 100 € |
| Total necessidades | 1 250 € |
| Rubrica | Montante |
|---|---|
| Restaurantes | 200 € |
| Lazer | 150 € |
| Compras | 150 € |
| Férias e passeios | 250 € |
| Total desejos | 750 € |
| Rubrica | Montante |
|---|---|
| Fundo de emergência | 200 € |
| Poupança ou investimento a longo prazo | 150 € |
| Pagamento adicional de dívida | 150 € |
| Total objetivos | 500 € |
Verificação: 1 250 + 750 + 500 = 2 500 € e cada tabela atinge o respetivo total. Os 150 € de pagamento adicional não são uma prestação mínima já incluída nas necessidades. Para criar o seu próprio plano, substitua o rendimento e depois as rubricas por valores observados durante vários meses. Confirme que cada euro aparece uma única vez. O RustFinance pode depois ajudar a comparar despesas previstas e registadas por categoria.
Como varia a repartição com o rendimento?
| Rendimento mensal | Necessidades 50 % | Desejos 30 % | Poupança 20 % |
|---|---|---|---|
| 1 500 € | 750 € | 450 € | 300 € |
| 1 800 € | 900 € | 540 € | 360 € |
| 2 000 € | 1 000 € | 600 € | 400 € |
| 2 500 € | 1 250 € | 750 € | 500 € |
| 3 000 € | 1 500 € | 900 € | 600 € |
| 3 500 € | 1 750 € | 1 050 € | 700 € |
Para outro rendimento, multiplique-o por 0,50, 0,30 e 0,20; os três resultados devem somar o valor inicial. A indicação de 750 € para necessidades com um rendimento de 1 500 € não significa que qualquer agregado consiga pagar todas as contas com esse montante. Habitação, saúde e encargos familiares podem tornar a meta impossível.
Como classificar as despesas?
Distinga utilização necessária de escolha facultativa. Alimentos básicos sustentam a família; algumas compras de conforto podem ser desejos. O percurso casa-trabalho é diferente de uma viagem de lazer. Um seguro exigido ou indispensável distingue-se de uma cobertura adicional opcional. Um telefone necessário para trabalhar ou tratar de assuntos importantes pode ser essencial; uma subscrição de vídeo não o é habitualmente. A prestação mínima de um crédito é uma necessidade; uma amortização antecipada voluntária é outro objetivo. Os cuidados de saúde necessários também diferem de uma despesa de bem-estar opcional.
Defina uma regra simples para situações ambíguas e aplique-a da mesma forma todos os meses. Se uma conta mistura vários usos, divida-a de modo razoável ou mantenha uma categoria estável e registe essa aproximação. Uma aparente precisão tem pouca utilidade se mudar as definições de mês para mês.
Como aplicar a regra ao orçamento real?
- Calcule o rendimento líquido disponível. Inclua valores regulares utilizáveis após descontos obrigatórios. Se o rendimento oscila, use uma estimativa prudente e reveja-a.
- Liste as despesas. Analise vários meses de movimentos, contas e vencimentos, incluindo pagamentos não mensais.
- Forme três grupos. Classifique necessidades, desejos e poupança ou objetivos. Evite contar duas vezes uma transferência para poupança ou uma prestação de crédito.
- Meça as percentagens reais. Divida cada total pelo rendimento e multiplique por 100. Compare com 50/30/20.
- Identifique mudanças viáveis. Comece por gastos que pode realmente alterar. Não reduza tratamentos ou deslocações essenciais só para obter uma percentagem bonita.
- Reveja todos os meses. Compare plano e realidade, explique diferenças e ajuste os objetivos para o mês seguinte.
Um orçamento praticável vale mais do que uma repartição teórica nunca verificada. Se as despesas essenciais já excedem o rendimento, identifique primeiro obrigações e opções reais, em vez de forçar esta regra.
E se as necessidades excederem 50 %?
Habitação cara, rendimento modesto, encargos familiares, saúde ou transportes indispensáveis podem elevar as necessidades a 55 %, 60 % ou mais. Repartições como 60/25/15, 60/30/10 e 70/20/10 são adaptações possíveis, não padrões impostos. Cada uma soma 100 %. Desejos ou poupança podem receber menos durante algum tempo. Pague as necessidades e prestações obrigatórias antes de tentar atingir artificialmente 20 % de poupança. Reveja a divisão quando mudarem o rendimento, a casa ou a composição familiar.
Vantagens e limites da regra 50/30/20
| Vantagens | Limites |
|---|---|
| Três grupos simples de compreender e calcular | Necessidades podem exceder 50 % |
| Visão rápida das grandes áreas de despesa | Rendimentos variáveis dificultam a previsão |
| Espaço explícito para poupança e objetivos | As categorias exigem critérios coerentes |
| Ponto de partida para o orçamento familiar | Detalhes mensais e contas anuais continuam necessários |
A regra mostra os grandes montantes, mas não indica quando uma conta vence nem por que razão uma categoria ultrapassou o planeado. O acompanhamento regular dos movimentos completa o cálculo inicial.
Como incluir as despesas anuais?
Seguro anual, manutenção do automóvel, férias, prendas e despesas escolares fazem parte do orçamento mesmo sem cobrança mensal. Para uma despesa a preparar ao longo de doze meses completos:
Provisão mensal = despesa anual estimada ÷ 12
Um seguro necessário de 600 € por ano corresponde a 50 € por mês durante doze meses. Se a conta vencer em seis meses e ainda não tiver reservado nada, precisará de 100 € por mês, se o orçamento permitir. Este dinheiro continua destinado à conta futura, aqui uma necessidade; não se transforma automaticamente em poupança livre dos 20 %. As férias podem pertencer aos desejos. Veja também como antecipar grandes despesas anuais.
Aplicar 50/30/20 com o RustFinance
As capturas do RustFinance mostram contas, movimentos categorizados e um ecrã Orçamento com valores previstos, gastos e restantes, além do estado mensal por categoria. Mostram também pagamentos futuros e uma vista patrimonial. Assim, a aplicação pode apoiar o seguimento das despesas reais por detrás dos três grupos. Não há aqui prova de um modo 50/30/20 automático: terá de agrupar as categorias e calcular as percentagens por si.
Uma forma prática de começar é criar categorias de despesa como «Necessidade – habitação» e «Desejo – restaurantes» e definir montantes mensais em Orçamento. Some estes dois grupos separadamente com o dinheiro efetivamente poupado e os pagamentos adicionais de dívida para calcular a repartição fora da aplicação. Os pagamentos futuros ajudam a antecipar encargos, mas confirme sempre as operações realizadas. Pode também calcular o património líquido para perceber o efeito mais amplo de poupar e reduzir dívidas.
Organize o orçamento com o RustFinance. Reúna contas, classifique movimentos e compare todos os meses o valor previsto com a despesa registada.
Estime a sua capacidade real de poupança
Uma meta de 20 % não revela o que a família consegue realmente pôr de lado. No simulador de capacidade de poupança introduz rendimentos e valores para habitação, créditos, contas, alimentação, transportes, lazer e uma margem de segurança. O simulador calcula despesas, saldo disponível e uma estimativa mensal, além de projeções para um, três e cinco anos com um valor mensal constante. Altere os dados para explorar outra despesa ou rendimento. É uma simulação, não dinheiro já poupado nem uma promessa de retorno.
Oito erros frequentes e como evitá-los
- Usar o salário bruto: calcule as percentagens sobre rendimento líquido disponível após descontos obrigatórios.
- Esquecer contas recorrentes: reveja vários extratos para encontrar subscrições, seguros e vencimentos.
- Tratar toda a alimentação como necessidade: distinga produtos básicos e compras de conforto quando for útil.
- Chamar poupança livre a uma provisão: mantenha o dinheiro reservado na categoria da conta futura.
- Ignorar as dívidas: conte a prestação mínima nas necessidades e um pagamento voluntário adicional nos objetivos, sem duplicar.
- Omitir custos irregulares: distribua-os pelos meses até ao vencimento efetivo.
- Forçar 20 % de poupança: assegure primeiro as despesas indispensáveis e escolha uma meta sustentável.
- Não comparar plano e realidade: reveja as categorias mensalmente e ajuste-as.
Perguntas frequentes sobre a regra 50/30/20
O que é a regra orçamental 50/30/20?
É uma orientação que reparte o rendimento líquido disponível em 50 % para necessidades, 30 % para desejos e 20 % para poupança ou objetivos.
Como calcular um orçamento 50/30/20?
Multiplique o rendimento líquido mensal por 0,50, 0,30 e 0,20. Depois compare os valores com as despesas reais.
Como repartir um salário mensal de 2 000 €?
Se 2 000 € for o valor líquido disponível, a orientação indica 1 000 € para necessidades, 600 € para desejos e 400 € para poupança ou objetivos.
A regra funciona com um salário baixo?
Nem sempre. Se os encargos indispensáveis excederem 50 %, comece pelas contas reais e ajuste as partes sem cortar necessidades.
Posso alterar as percentagens?
Sim. Uma divisão 60/30/10 pode adequar-se a um período de encargos elevados. A soma das partes escolhidas deve ser 100 %.
As prestações de crédito entram nos 50 % ou nos 20 %?
As prestações mínimas obrigatórias são necessidades. Pagamentos voluntários acima do mínimo podem ser objetivos. Não conte duas vezes o mesmo valor.
Como incluir contas anuais?
Estime o montante e distribua-o pelos meses até ao vencimento. A provisão de um seguro necessário continua nas necessidades.
Qual é a diferença entre esta regra e um orçamento normal?
A regra indica três percentagens gerais. Um orçamento detalhado também distribui montantes por rubrica e verifica as operações reais.
Como acompanhar o orçamento com uma aplicação?
Classifique movimentos, defina montantes por categoria e compare previsto com gasto mensalmente. O RustFinance mostra estes valores no ecrã Orçamento; não está comprovado um cálculo 50/30/20 automático.
Adapte a regra à sua realidade
50 % necessidades, 30 % desejos, 20 % poupança e objetivos são um começo. Ajuste as partes às obrigações, prepare contas futuras e verifique o resultado todos os meses. Pode conhecer o RustFinance, experimentar o simulador ou escolher um download. Se hesita entre uma folha de cálculo e uma aplicação, veja Excel ou software de finanças pessoais?.