
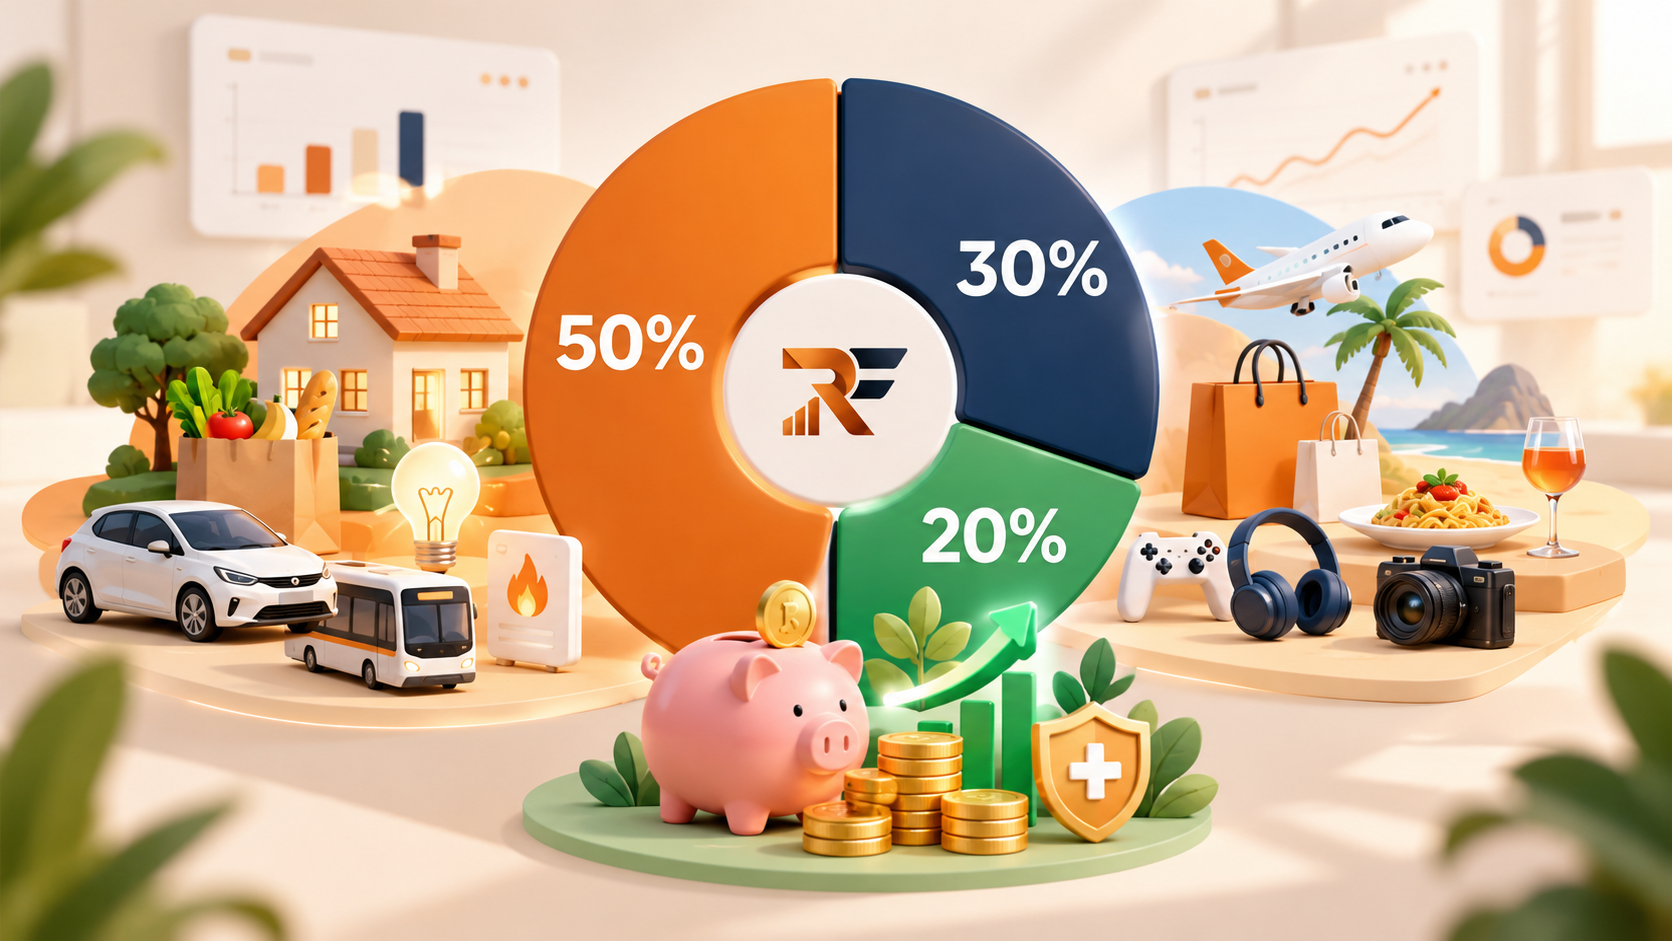
En fin de mois, savez-vous quelle part de vos revenus a payé les dépenses indispensables, les plaisirs et vos projets futurs ? La méthode 50/30/20 propose un repère simple : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne et certains remboursements supplémentaires de dettes. Ce n’est ni une obligation ni une garantie d’économies. Calculez ces parts sur le revenu net mensuel réellement disponible après prélèvements obligatoires, selon votre situation locale, puis confrontez-les à vos dépenses réelles.
Qu’est-ce que la règle budgétaire 50/30/20 ?
La règle regroupe les sorties d’argent en trois ensembles. Les besoins essentiels (50 %) sont difficiles à éviter : logement, charges nécessaires, alimentation de base, transport indispensable, assurances requises, soins contraints et mensualités minimales obligatoires des crédits. Les envies (30 %) couvrent les dépenses facultatives ou ajustables : restaurants, sorties, loisirs, achats de confort, vacances et abonnements non indispensables. Les 20 % restants visent l’épargne de précaution, un projet, éventuellement un investissement adapté à votre situation ou un remboursement de dette au-delà de la mensualité minimale.
Le classement dépend de l’usage : une connexion Internet indispensable au travail peut être un besoin, tandis qu’un service de divertissement est plutôt une envie. Une partie des courses nourrit le foyer ; une autre peut relever du confort. La règle aide à poser des questions utiles sans exiger de classer chaque achat de la même façon dans tous les foyers. Le Consumer Financial Protection Bureau présente cette répartition comme un repère à adapter à ses circonstances.
Comment calculer son budget 50/30/20 ?
Besoins = revenu net × 0,50 · Envies = revenu net × 0,30 · Épargne et objectifs = revenu net × 0,20
Avec 2 000 € nets disponibles par mois, les plafonds indicatifs sont les suivants. Ils représentent un projet de répartition, pas la photographie de vos dépenses.
| Part | Calcul | Montant |
|---|---|---|
| Besoins | 2 000 × 50 % | 1 000 € |
| Envies | 2 000 × 30 % | 600 € |
| Épargne et objectifs | 2 000 × 20 % | 400 € |
| Total | 100 % | 2 000 € |
Exemple détaillé : répartir 2 500 € par mois
Prenons un revenu net disponible fictif de 2 500 €. La règle donne 1 250 € de besoins, 750 € d’envies et 500 € pour l’épargne et les objectifs. Voici un budget qui respecte exactement ces sommes ; vos postes réels seront différents.
| Poste | Montant |
|---|---|
| Logement | 800 € |
| Énergie et factures essentielles | 150 € |
| Alimentation de base | 200 € |
| Transports indispensables | 100 € |
| Total des besoins | 1 250 € |
| Poste | Montant |
|---|---|
| Restaurants | 200 € |
| Loisirs | 150 € |
| Shopping | 150 € |
| Vacances et sorties | 250 € |
| Total des envies | 750 € |
| Poste | Montant |
|---|---|
| Épargne de précaution | 200 € |
| Épargne ou investissement à long terme | 150 € |
| Remboursement supplémentaire de dette | 150 € |
| Total des objectifs | 500 € |
Vérification : 1 250 + 750 + 500 = 2 500 €, et chaque sous-tableau atteint son total. Les 150 € de remboursement supplémentaire ne sont pas une mensualité minimale déjà comptée dans les besoins. Pour construire votre version, remplacez d’abord le revenu, puis les postes par les montants observés sur plusieurs mois ; vérifiez que chaque euro n’apparaît qu’une fois. Une application de suivi comme RustFinance peut aider à comparer ensuite les montants prévus et dépensés par catégorie.
Tableau de répartition selon le revenu mensuel
| Revenu mensuel | Besoins 50 % | Envies 30 % | Épargne 20 % |
|---|---|---|---|
| 1 500 € | 750 € | 450 € | 300 € |
| 1 800 € | 900 € | 540 € | 360 € |
| 2 000 € | 1 000 € | 600 € | 400 € |
| 2 500 € | 1 250 € | 750 € | 500 € |
| 3 000 € | 1 500 € | 900 € | 600 € |
| 3 500 € | 1 750 € | 1 050 € | 700 € |
Pour un autre montant, multipliez votre revenu par 0,50, 0,30 et 0,20, puis additionnez les trois résultats : vous devez retrouver le revenu de départ. Ce tableau ne prouve pas qu’un foyer à 1 500 € peut limiter ses besoins à 750 €. Le coût du logement, la santé et les obligations familiales peuvent rendre cette cible impossible.
Comment classer correctement ses dépenses ?
Séparez usage nécessaire et choix facultatif. Les courses de base nourrissent le foyer ; des produits achetés pour le plaisir peuvent aller dans les envies. Le trajet domicile-travail est différent d’un voyage de loisirs. Une assurance obligatoire ou indispensable se distingue d’une garantie supplémentaire choisie. Un téléphone nécessaire aux démarches peut relever des besoins, un abonnement vidéo des envies. Les remboursements minimaux de prêt sont des obligations ; un remboursement anticipé est un objectif financier distinct. Distinguez de même des soins nécessaires d’une dépense de confort.
Fixez une règle simple pour les cas ambigus et appliquez-la de la même façon chaque mois. Si une facture mêle deux usages, répartissez-la raisonnablement ou gardez une classification stable et notez l’approximation. Une précision apparente sans cohérence rend les comparaisons mensuelles moins utiles.
Comment appliquer la méthode à son budget réel ?
- Calculez le revenu net disponible. Retenez les revenus réguliers réellement utilisables après prélèvements obligatoires. Avec des revenus variables, prenez une estimation prudente et revoyez-la souvent.
- Recensez les dépenses. Consultez plusieurs mois d’opérations, factures et échéances ; incluez les paiements qui ne surviennent pas chaque mois.
- Classez chaque montant. Répartissez besoins, envies et épargne ou objectifs, sans compter deux fois un transfert vers l’épargne ni une mensualité de crédit.
- Mesurez les parts réelles. Divisez chaque total par le revenu disponible et multipliez par 100. Comparez ensuite avec 50/30/20.
- Choisissez des ajustements réalistes. Cherchez d’abord les dépenses réellement modulables ; ne réduisez pas un soin ou un transport indispensable pour obtenir un joli pourcentage.
- Refaites le point chaque mois. Comparez prévision et réalité, expliquez les écarts et adaptez les objectifs du mois suivant.
Un budget praticable vaut mieux qu’une répartition théorique jamais respectée. Si vos dépenses essentielles sont déjà supérieures au revenu disponible, la priorité est d’identifier les obligations et les options réelles, pas de forcer une règle.
Et si les besoins dépassent 50 % ?
Logement cher, revenu modeste, charges familiales, santé ou transport indispensable peuvent porter les besoins à 55 %, 60 % ou davantage. Des répartitions 60/25/15, 60/30/10 ou 70/20/10 sont des exemples d’adaptation, pas des normes. Chacune totalise 100 %. La part dédiée aux envies ou à l’épargne peut alors être moindre pendant une période. Financez les besoins essentiels et les remboursements obligatoires avant de viser artificiellement 20 % d’épargne. Réévaluez la répartition si vos revenus, votre logement ou votre foyer changent.
Avantages et limites de la méthode 50/30/20
| Atouts | Limites |
|---|---|
| Trois groupes simples à comprendre et à calculer | Les charges essentielles peuvent dépasser 50 % |
| Vue rapide sur les grandes catégories | Les revenus variables compliquent la prévision |
| Place explicite pour les projets et l'épargne | Le classement doit rester cohérent |
| Point de départ pour discuter d'un budget familial | Un détail mensuel et les dépenses annuelles restent nécessaires |
La règle éclaire les grandes masses, mais ne dit ni quand une facture arrive ni pourquoi une catégorie dépasse son montant prévu. Un relevé régulier complète donc le calcul initial.
Comment intégrer les dépenses annuelles ?
Assurance annuelle, entretien automobile, vacances, cadeaux ou rentrée scolaire ne disparaissent pas du budget parce qu’ils ne sont pas mensuels. Pour une dépense à financer sur douze mois complets, utilisez :
Provision mensuelle = dépense annuelle estimée ÷ 12
Une assurance nécessaire de 600 € par an représente 50 € par mois sur douze mois. Si la facture arrive dans six mois et que rien n’est déjà de côté, il faudrait prévoir 100 € par mois pour atteindre 600 €, si votre budget le permet. Cette provision reste affectée à la catégorie de la facture, ici un besoin : elle ne devient pas automatiquement de l’épargne libre dans les 20 %. Les vacances peuvent, selon votre situation, relever des envies. Pour préparer ces montants sans surprise, lisez comment anticiper les grosses dépenses de l’année.
Appliquer 50/30/20 avec RustFinance
Les captures de RustFinance montrent des comptes, des transactions catégorisées et un écran Budgets avec, par catégorie, budget prévu, dépensé, restant et état du mois. Elles montrent aussi des échéances et une vue d’ensemble patrimoniale. Le logiciel peut donc aider à suivre les dépenses réelles qui se cachent derrière vos trois totaux. Il n’existe ici aucune preuve d’un mode 50/30/20 automatique : faites les trois regroupements et leurs pourcentages vous-même.
Une démarche concrète consiste à créer des catégories de dépenses reconnaissables, par exemple « Besoin – logement » et « Envie – restaurants », puis à fixer leurs montants mensuels dans Budgets. Additionnez séparément ces deux groupes et l’épargne réellement mise de côté, ainsi que les remboursements supplémentaires, pour calculer 50/30/20 hors du logiciel. Les dépenses prévues peuvent être rappelées dans Échéances, mais contrôlez toujours les opérations réellement passées. Vous pouvez aussi calculer votre patrimoine net pour comprendre comment épargne et remboursements de dettes influent sur votre situation globale.
Organisez votre budget avec RustFinance. Retrouvez vos comptes, classez vos opérations et suivez les montants prévus et dépensés par catégorie chaque mois.
Estimer sa capacité d’épargne avec le simulateur
Un objectif de 20 % ne dit pas ce qu’un foyer peut réellement mettre de côté. Le simulateur de capacité d’épargne demande des revenus et des montants pour logement, crédits, factures, alimentation, transport, loisirs et marge de sécurité. Il calcule dépenses, reste disponible et estimation mensuelle, puis affiche des projections à un, trois et cinq ans à montant constant. Modifiez les hypothèses pour explorer l’effet d’une charge ou d’un revenu différent. Ce résultat est une simulation, non une épargne déjà acquise ni une promesse de rendement.
Huit erreurs fréquentes à éviter
- Partir du salaire brut : calculez les parts sur le net disponible après prélèvements obligatoires.
- Oublier les charges récurrentes : relisez plusieurs relevés et notez abonnements, assurances et échéances.
- Classer toute l’alimentation comme besoin : séparez l’indispensable des achats de confort si la distinction compte pour vous.
- Prendre une provision pour de l’épargne libre : gardez la provision dans la catégorie de la facture future.
- Ignorer les dettes : comptez la mensualité minimale parmi les besoins et un supplément éventuel parmi les objectifs, une fois chacun.
- Négliger les dépenses irrégulières : mensualisez-les selon la date réelle d’échéance.
- Forcer les 20 % d’épargne : protégez d’abord les dépenses indispensables et choisissez une cible soutenable.
- Ne jamais comparer prévu et réel : faites une revue mensuelle et ajustez les catégories en conséquence.
FAQ — Méthode 50/30/20
Qu’est-ce que la règle 50/30/20 ?
C’est un repère qui répartit le revenu net disponible en 50 % de besoins, 30 % d’envies et 20 % d’épargne ou d’objectifs financiers.
Comment calculer un budget 50/30/20 ?
Multipliez votre revenu net mensuel par 0,50, 0,30 et 0,20. Comparez ensuite ces montants aux dépenses réellement observées.
Comment répartir un salaire de 2 000 € ?
Si 2 000 € est le montant net disponible, le repère donne 1 000 € de besoins, 600 € d’envies et 400 € d’épargne ou d’objectifs.
La méthode fonctionne-t-elle avec un petit salaire ?
Pas nécessairement. Si les dépenses indispensables dépassent 50 %, partez des montants réels et adaptez les parts sans sacrifier les besoins.
Peut-on modifier les pourcentages ?
Oui. 60/30/10, par exemple, peut mieux correspondre à une période de fortes charges. Toute répartition doit totaliser 100 %.
Les remboursements de crédit vont-ils dans les 50 % ou les 20 % ?
Les mensualités minimales obligatoires figurent parmi les besoins ; les remboursements supplémentaires volontaires peuvent relever des objectifs. Ne comptez pas le même paiement deux fois.
Comment intégrer les dépenses annuelles ?
Estimez la facture et répartissez son coût sur les mois restant avant l’échéance. Une provision pour assurance reste dans les besoins si cette assurance est nécessaire.
Quelle différence avec un budget classique ?
50/30/20 propose trois proportions indicatives. Un budget détaillé attribue aussi des montants aux postes et suit les paiements réels.
Comment suivre son budget avec un logiciel ?
Classez les transactions, fixez des montants par catégorie et comparez prévu et dépensé chaque mois. RustFinance montre ces informations dans son écran Budgets, sans calcul automatique 50/30/20 établi.
Une méthode simple à adapter
50 % besoins, 30 % envies, 20 % épargne et objectifs : ces parts lancent la réflexion. Ajustez-les à vos obligations réelles, provisionnez les dépenses futures et vérifiez les résultats chaque mois. Pour passer du calcul au suivi, découvrez RustFinance, essayez le simulateur ou choisissez la version pour votre ordinateur. Si vous hésitez encore entre application et tableur, notre guide Excel ou logiciel dédié peut vous aider.