
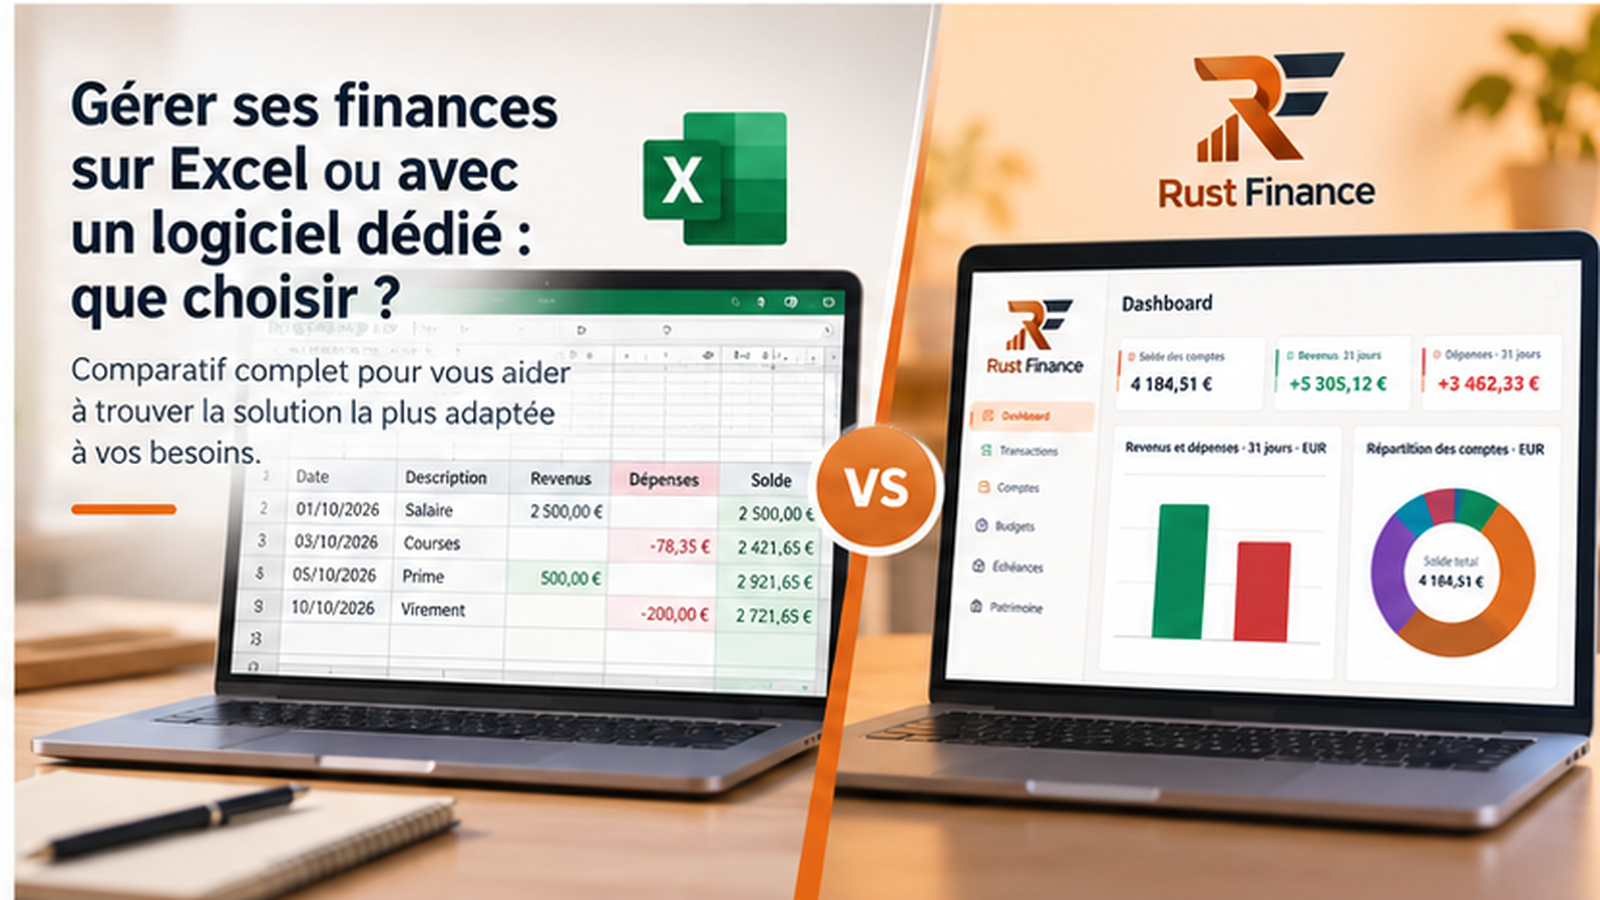
Consultar el saldo de una cuenta es fácil. Entender adónde va el dinero durante varios meses exige registrar movimientos, agruparlos y revisar el presupuesto. Una hoja de cálculo como Excel o LibreOffice Calc permite hacerlo. Un programa de finanzas personales ofrece una organización distinta. La decisión depende de tus necesidades y, sobre todo, del tiempo que puedas dedicar a mantener los datos al día.
¿Por qué empezar con Excel?
La mayoría de quienes han usado una hoja de cálculo sabe introducir importes, ordenar filas y sumar columnas. Una tabla con fecha, descripción, categoría e importe ya permite empezar. Existen plantillas que ahorran trabajo inicial, pero conviene comprobar que sus fórmulas y categorías encajan con tu situación. LibreOffice Calc es una alternativa gratuita; Excel puede requerir una licencia o estar incluido en una que ya tengas.
La libertad es su principal ventaja. Puedes crear categorías propias, fórmulas para metas concretas y gráficos que respondan a tus preguntas. También puedes combinar un presupuesto mensual con cálculos para un viaje o una reforma. No tienes que esperar a que una aplicación incorpore una función. A cambio, debes diseñar el archivo y comprender qué calculan sus fórmulas. El precio de la herramienta no refleja necesariamente las horas de preparación y revisión.
Los límites de una hoja de cálculo
Normalmente hay que introducir cada operación o preparar una importación. Si pasan varias semanas sin actualizar el archivo, ponerse al día puede resultar pesado. Los errores de fórmula son poco visibles: un rango que no incluye la última fila, una fórmula sobrescrita o un gasto colocado en otra categoría alteran los totales. Compararlos de vez en cuando con los extractos ayuda a detectarlos.
El archivo también necesita mantenimiento. Hay que decidir dónde guardar copias, cómo distinguir versiones y cómo archivar meses o años anteriores. Con varias cuentas y muchos movimientos, las hojas se vuelven difíciles de leer. Consolidar datos históricos es posible, pero requiere una estructura coherente. Las macros y fórmulas avanzadas pueden reducir tareas repetitivas, aunque también hay que probarlas y mantenerlas. La flexibilidad significa que construyes una parte de tu propia herramienta.
¿Qué aporta un programa de finanzas personales?
Estos programas suelen organizar los datos alrededor de cuentas, operaciones, categorías y presupuestos. Una estructura estable puede facilitar la búsqueda de movimientos antiguos y la comparación de gastos entre meses. Algunas aplicaciones ofrecen gráficos o vistas específicas para observar tendencias. Las funciones reales varían entre productos: comprueba las que necesitas antes de decidir.
Una interfaz ya preparada reduce el trabajo de diseñar tablas, pero puede limitar cálculos poco habituales. Tampoco debes dar por hecha una conexión bancaria automática, sincronización entre dispositivos o una forma concreta de almacenamiento. Dependen del producto y de sus ajustes. Examina cómo se hacen las copias y si podrás exportar tus datos, además de comprobar si entiendes las cifras de las pantallas cotidianas.
Excel o programa especializado: comparación
Son tendencias generales, no garantías. Una hoja bien diseñada puede adaptarse mejor que un programa cuya organización no encaje contigo.
| Criterio | Excel o Calc | Programa especializado |
|---|---|---|
| Inicio | Rápido con plantilla sencilla; eliges la estructura. | Pantallas preparadas; requiere aprender el uso. |
| Personalización | Amplia según tus conocimientos y tiempo. | Limitada a las opciones disponibles. |
| Mantenimiento | Revisar fórmulas, archivos y copias. | Mantener aplicación y datos. |
| Movimientos | Manual o importación preparada. | Manual o asistida según producto. |
| Análisis | Crear o adaptar tablas y gráficos. | Vistas dedicadas si existen. |
| Varios meses | Posible con estructura consistente. | A menudo previsto en los datos. |
| Privacidad | Depende de almacenamiento y copias. | Depende de aplicación, alojamiento y ajustes. |
| Coste | Calc gratis; Excel y algunas plantillas pueden costar. | Gratis, compra o suscripción según producto. |
| Perfil | Para quien desea diseñar sus cálculos. | Para quien prefiere una estructura preparada. |
¿Cuándo sigue siendo buena opción Excel?
Si solo manejas algunas cuentas y unas pocas categorías, una hoja mensual puede bastar. También resulta adecuada si disfrutas modificando fórmulas o necesitas cálculos específicos para un proyecto. Permite probar una forma de organizar el presupuesto sin trasladar datos a otra aplicación. Empieza con pocas categorías y observa varios meses. Si entiendes el archivo y lo mantienes actualizado, cambiar no es obligatorio.
¿Cuándo interesa un programa dedicado?
Con muchos movimientos, varias cuentas o presupuestos por categoría, una aplicación puede ahorrar trabajo. Buscar operaciones antiguas y consultar tendencias suele ser más cómodo si las vistas ya existen. El beneficio aumenta cuando mantener el libro de cálculo consume más tiempo que analizar los resultados. Antes de cambiar, introduce una muestra de tus datos y prueba las correcciones, las copias y la exportación. La primera pantalla no basta para juzgar una herramienta.
Conocer Rust Finance
Rust Finance es un programa de finanzas personales para ordenador. Su web presenta vistas de cuentas, movimientos, presupuestos, próximos pagos y patrimonio. Las páginas de descarga ofrecen actualmente un instalador de Windows y un paquete .deb para sistemas Debian o Ubuntu compatibles. Puedes revisar las pantallas y las descargas disponibles antes de probarlo.
No hay que interpretar esas vistas como promesa de sincronización bancaria automática, aplicación móvil o servicio en la nube. Si una función concreta es imprescindible, confírmala antes de trasladar tus datos. Basa la elección en capacidades documentadas y en tu experiencia directa.
Cómo decidir de forma práctica
Anota dos o tres tareas: comprobar saldos, entender gastos mensuales, fijar un presupuesto o conservar un historial. Decide cuánto tiempo puedes dedicar cada semana a introducir y revisar información. Prueba un mes representativo en una hoja y, si te interesa, en un programa. Compara la facilidad para corregir errores, comprender resultados y guardar o exportar datos. También puedes mantener la hoja para cálculos puntuales y usar el programa para el seguimiento habitual.
Preguntas frecuentes
¿Es suficiente Excel para un presupuesto personal?
Sí, para muchas necesidades sencillas. Una tabla clara que actualizas regularmente vale más que un sistema complejo que abandonas. Reconsidera el método si el mantenimiento se vuelve difícil.
¿Es más fácil un programa de finanzas personales?
Puede simplificar la organización de cuentas y categorías, pero exige aprender su funcionamiento. La facilidad depende de la aplicación y de tus hábitos.
¿Se pueden gestionar finanzas sin suscripción?
Sí. LibreOffice Calc es gratuito y también existen programas gratuitos. Comprueba las condiciones y posibles funciones de pago de cada producto.
¿Cómo seguir los gastos cada mes?
Usa unas pocas categorías estables, registra o importa operaciones y compara los totales con tu objetivo. Reserva tiempo para corregir omisiones y revisar diferencias.
¿Qué elegir para empezar?
Elige la herramienta que realmente mantendrás al día. Una hoja sencilla es un buen comienzo; un programa puede encajar desde el inicio si prefieres una estructura guiada.
En resumen
La hoja de cálculo ofrece casi toda la libertad, a cambio de mantenimiento continuo. Un programa especializado aporta organización preparada, pero sus funciones varían. Prueba ambos según tus necesidades reales. Rust Finance es una opción de escritorio para explorar si buscas una vista estructurada de cuentas y presupuesto.