
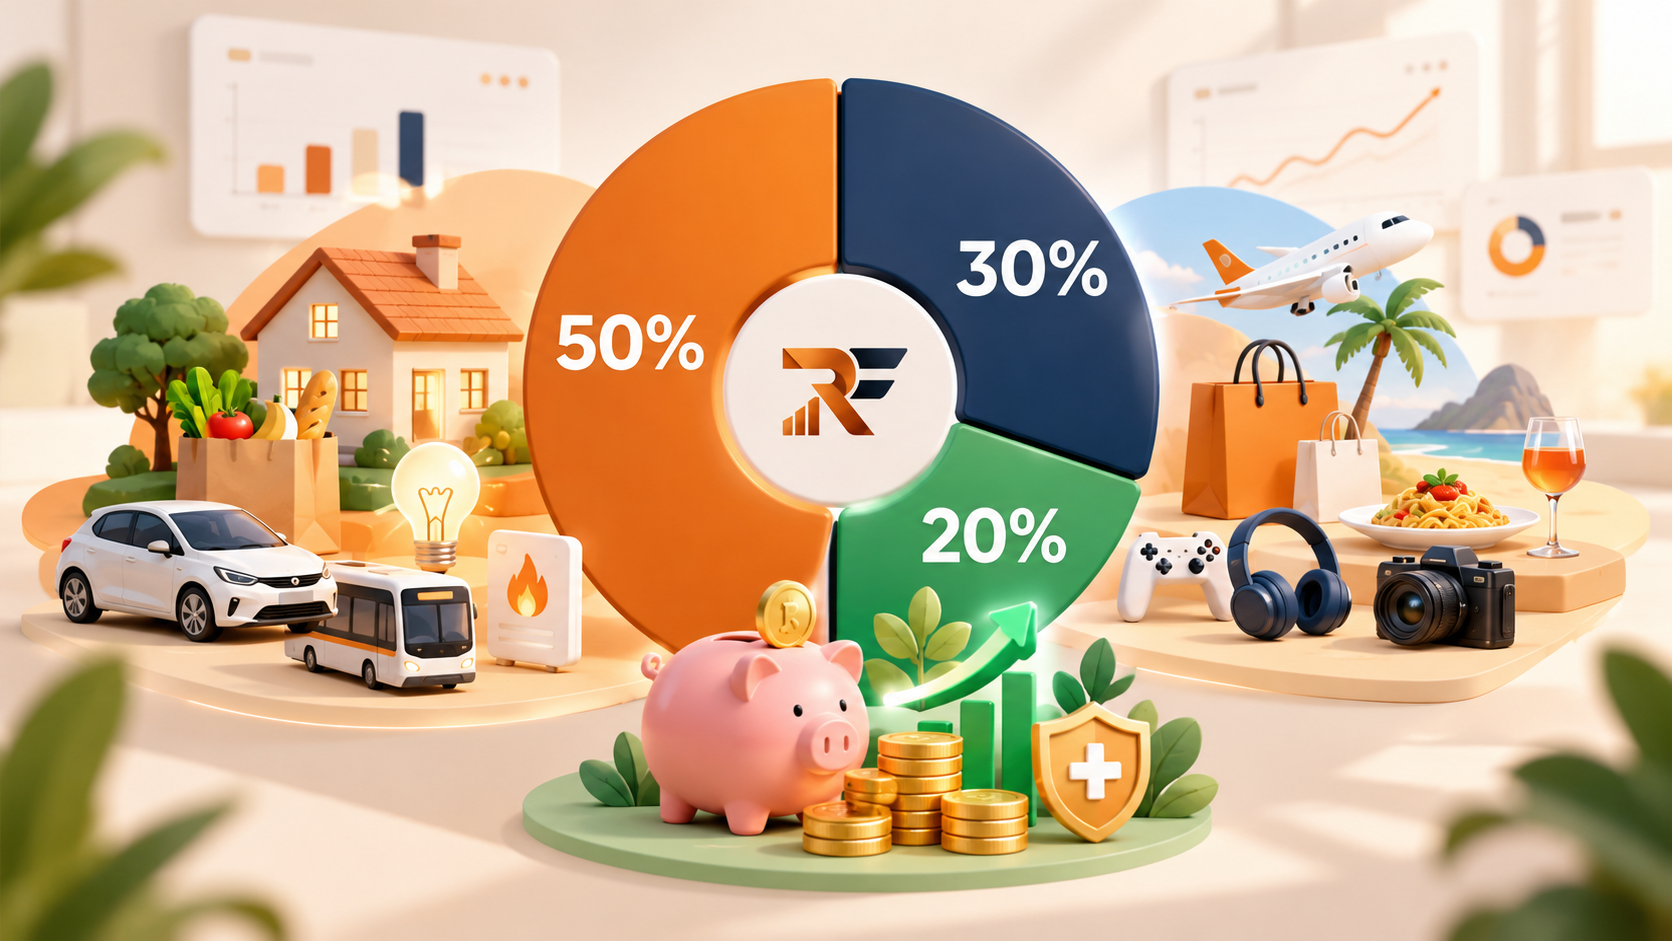
Weißt du am Monatsende, welcher Teil deines Einkommens für Notwendiges, Wünsche und künftige Ziele verwendet wurde? Die 50/30/20-Regel bietet einen einfachen Ausgangspunkt: 50 % für notwendige Ausgaben, 30 % für Wünsche und 20 % für Sparen und bestimmte zusätzliche Schuldentilgungen. Sie ist eine Orientierung, keine Pflicht und keine Garantie für Ersparnisse. Berechne die Anteile anhand deines monatlich verfügbaren Nettoeinkommens nach verpflichtenden Abzügen, entsprechend den Regeln deines Landes. Vergleiche danach die Ziele mit deinen tatsächlichen Ausgaben.
Was bedeutet die 50/30/20-Regel?
Die Methode teilt die Verwendung des Geldes in drei Gruppen. Notwendige Ausgaben (50 %) umfassen Wohnen, unverzichtbare Nebenkosten, Grundnahrungsmittel, notwendige Fahrten, erforderliche Versicherungen, medizinisch notwendige Ausgaben und verpflichtende Mindestzahlungen für Kredite. Wünsche (30 %) sind freiwillig oder anpassbar: Restaurantbesuche, Unterhaltung, Einkäufe, Urlaub, Komfortartikel und nicht notwendige Abonnements. Die übrigen 20 % dienen einer Notfallreserve, einem Projekt, gegebenenfalls geeigneten langfristigen Anlagen oder Schuldentilgungen oberhalb der verpflichtenden Mindestrate.
Die Einordnung hängt vom Zweck ab. Ein Internetanschluss, den du für die Arbeit benötigst, kann zu den notwendigen Ausgaben gehören; ein Streamingdienst ist eher ein Wunsch. Bei Lebensmitteln gibt es Grundbedarf und zusätzliche Genusskäufe. Die Regel hilft beim Nachdenken, ohne für alle Haushalte dieselbe Einordnung vorzuschreiben. Die US-Verbraucherschutzbehörde CFPB beschreibt sie als anpassbare Orientierung.
Wie berechnest du dein 50/30/20-Budget?
Notwendiges = Nettoeinkommen × 0,50 · Wünsche = Einkommen × 0,30 · Sparen und Ziele = Einkommen × 0,20
Bei 2.000 € monatlich verfügbarem Nettoeinkommen ergeben sich folgende Richtwerte. Sie sind ein Plan, keine Aussage über deine tatsächlichen Ausgaben.
| Bereich | Rechnung | Betrag |
|---|---|---|
| Notwendiges | 2.000 × 50 % | 1.000 € |
| Wünsche | 2.000 × 30 % | 600 € |
| Sparen und Ziele | 2.000 × 20 % | 400 € |
| Gesamt | 100 % | 2.000 € |
Ausführliches Beispiel mit 2.500 € Einkommen
Nehmen wir fiktive 2.500 € monatlich verfügbar. Daraus werden 1.250 € für notwendige Ausgaben, 750 € für Wünsche und 500 € für Sparen und Ziele. Die folgenden Beispielbeträge gehen genau auf; deine eigenen Posten können anders aussehen.
| Posten | Betrag |
|---|---|
| Wohnen | 800 € |
| Energie und notwendige Rechnungen | 150 € |
| Grundnahrungsmittel | 200 € |
| Notwendige Fahrten | 100 € |
| Summe Notwendiges | 1.250 € |
| Posten | Betrag |
|---|---|
| Restaurants | 200 € |
| Freizeit | 150 € |
| Einkäufe | 150 € |
| Urlaub und Ausflüge | 250 € |
| Summe Wünsche | 750 € |
| Posten | Betrag |
|---|---|
| Notfallreserve | 200 € |
| Langfristiges Sparen oder Anlegen | 150 € |
| Zusätzliche Schuldentilgung | 150 € |
| Summe Ziele | 500 € |
Kontrolle: 1.250 + 750 + 500 = 2.500 €. Auch die Einzelposten erreichen jeweils ihre Gruppensumme. Die zusätzlichen 150 € zur Tilgung sind nicht die verpflichtende Mindestrate, die bereits im notwendigen Teil stehen würde. Ersetze für deinen Plan zuerst das Einkommen und dann die Beispielposten durch Beträge aus mehreren eigenen Monaten. Jeder Euro darf nur einmal auftauchen. Mit RustFinance kannst du geplante und gebuchte Ausgaben später nach Kategorien vergleichen.
Welche Beträge ergeben sich bei anderem Einkommen?
| Einkommen | Notwendiges 50 % | Wünsche 30 % | Sparen 20 % |
|---|---|---|---|
| 1.500 € | 750 € | 450 € | 300 € |
| 1.800 € | 900 € | 540 € | 360 € |
| 2.000 € | 1.000 € | 600 € | 400 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.000 € | 1.500 € | 900 € | 600 € |
| 3.500 € | 1.750 € | 1.050 € | 700 € |
Für jeden anderen Betrag multiplizierst du das Einkommen mit 0,50, 0,30 und 0,20. Die Summe der Ergebnisse muss wieder dem Einkommen entsprechen. Dass die Tabelle bei 1.500 € nur 750 € für Notwendiges ausweist, heißt nicht, dass jeder Haushalt damit auskommt. Wohnkosten, Gesundheit und Familie können dieses Ziel unerreichbar machen.
Wie ordnest du Ausgaben richtig zu?
Unterscheide notwendige Nutzung von freiwilligen Entscheidungen. Grundnahrungsmittel sind nötig, besondere Genusskäufe eher Wünsche. Der Arbeitsweg ist anders als eine Freizeitfahrt. Erforderlicher Versicherungsschutz unterscheidet sich von zusätzlich gewähltem Schutz. Ein Telefon für Arbeit und wichtige Erreichbarkeit kann notwendig sein, ein Videoabo eher nicht. Die verpflichtende Kreditrate gehört zu den notwendigen Ausgaben; freiwillige Sondertilgung ist ein anderes Ziel. Notwendige Behandlung und frei gewählte Wellnessausgaben sind ebenfalls nicht dasselbe.
Lege für Grenzfälle eine einfache Regel fest und verwende sie jeden Monat gleich. Mischt eine Rechnung verschiedene Zwecke, teile sie plausibel auf oder ordne sie dauerhaft einer Kategorie zu und notiere die Vereinfachung. Ein scheinbar genauer Vergleich hilft wenig, wenn die Kategorien monatlich wechseln.
So wendest du die Methode auf dein Budget an
- Verfügbares Nettoeinkommen bestimmen. Nutze regelmäßig verfügbare Beträge nach Pflichtabzügen. Bei schwankendem Einkommen beginne mit einer vorsichtigen Schätzung.
- Ausgaben sammeln. Prüfe mehrere Monate an Buchungen, Rechnungen und Fälligkeiten. Denke auch an nicht monatliche Posten.
- Drei Gruppen bilden. Ordne Notwendiges, Wünsche sowie Sparen und Ziele zu. Zähle Sparüberweisungen oder Kreditraten nicht doppelt.
- Tatsächliche Anteile berechnen. Teile jede Gruppensumme durch das Einkommen und multipliziere mit 100. Vergleiche mit 50/30/20.
- Mögliche Änderungen finden. Beginne bei wirklich veränderbaren Kosten. Kürze notwendige Behandlung oder Fahrten nicht für eine schönere Quote.
- Monatlich prüfen. Vergleiche Planung und Wirklichkeit, erkläre Abweichungen und passe die Ziele für den nächsten Monat an.
Ein umsetzbarer Plan ist wertvoller als eine perfekte Verteilung, die du nie kontrollierst. Liegen notwendige Kosten schon über deinem Einkommen, kläre zuerst Verpflichtungen und reale Handlungsmöglichkeiten, statt Prozentsätze zu erzwingen.
Was tun, wenn Notwendiges über 50 % liegt?
Teures Wohnen, wenig Einkommen, Familienlasten, Gesundheit oder notwendige Fahrtkosten können 55 %, 60 % oder mehr beanspruchen. 60/25/15, 60/30/10 und 70/20/10 sind mögliche Anpassungen, keine Pflichtwerte. Jede Variante ergibt 100 %. Wünsche oder Sparen erhalten dann zeitweise weniger. Bezahle Notwendiges und verpflichtende Raten, bevor du künstlich 20 % Sparen anstrebst. Prüfe die Aufteilung erneut, wenn sich Einkommen, Wohnen oder Haushalt ändern.
Vorteile und Grenzen der 50/30/20-Regel
| Vorteile | Grenzen |
|---|---|
| Drei leicht verständliche und berechenbare Gruppen | Notwendige Kosten können über 50 % liegen |
| Schneller Blick auf große Ausgabenbereiche | Schwankendes Einkommen erschwert die Planung |
| Bewusster Platz für Sparen und Ziele | Kategorien müssen konsistent bleiben |
| Ausgangspunkt für ein Familienbudget | Monatsdetails und Jahresrechnungen bleiben wichtig |
Die Regel zeigt Größenordnungen, aber weder den Zahlungstermin einer Rechnung noch die Ursache einer Budgetüberschreitung. Eine regelmäßige Kontrolle der Buchungen ergänzt die Rechnung.
Wie berücksichtigst du jährliche Ausgaben?
Jährliche Versicherungen, Wartung des Autos, Urlaub, Geschenke oder Schulbeginn gehören ins Budget, obwohl sie nicht jeden Monat fällig sind. Für eine Ausgabe mit zwölf Monaten Vorlauf gilt:
Monatliche Rücklage = geschätzte Jahresrechnung ÷ 12
Eine notwendige Versicherung von 600 € im Jahr bedeutet bei zwölf Monaten 50 € monatliche Rücklage. Ist die Rechnung schon in sechs Monaten fällig und nichts zurückgelegt, wären 100 € pro Monat nötig, sofern das möglich ist. Dieses Geld bleibt der künftigen Rechnung zugeordnet, hier dem Notwendigen; es ist nicht automatisch frei verfügbares Sparguthaben in den 20 %. Urlaub gehört je nach Situation zu den Wünschen. Mehr dazu steht im Artikel über große Jahresausgaben.
Die 50/30/20-Regel mit RustFinance verfolgen
Die Screenshots von RustFinance zeigen Konten, kategorisierte Buchungen und eine Ansicht Budgets mit geplantem, ausgegebenem und verbleibendem Betrag sowie dem Monatsstatus pro Kategorie. Daneben sind Fälligkeiten und eine Vermögensübersicht zu sehen. Damit lassen sich die tatsächlichen Kosten hinter den drei Gruppen verfolgen. Ein automatischer 50/30/20-Modus ist hier nicht belegt: Du musst Kategorien selbst gruppieren und die Prozentsätze selbst berechnen.
Du könntest Ausgabenkategorien beispielsweise „Notwendig – Wohnen“ und „Wunsch – Restaurant“ nennen und Monatsbeträge in Budgets festlegen. Summiere diese beiden Gruppen getrennt vom tatsächlich zurückgelegten Geld und zusätzlichen Schuldentilgungen, um die Aufteilung außerhalb der App zu berechnen. Fälligkeiten helfen bei der Vorausschau; prüfe aber die tatsächlich gebuchten Zahlungen. Mit der Anleitung zum Nettovermögen kannst du außerdem die Wirkung von Sparen und Schuldentilgung im größeren Zusammenhang betrachten.
Organisiere dein Budget mit RustFinance. Führe Konten zusammen, ordne Buchungen zu und vergleiche jeden Monat geplante mit tatsächlichen Ausgaben.
Wie viel kannst du tatsächlich sparen?
Ein Ziel von 20 % verrät nicht, was dein Haushalt wirklich zurücklegen kann. Im Sparrechner trägst du Einkommen sowie Wohnen, Kredite, Rechnungen, Lebensmittel, Verkehr, Freizeit und einen Puffer ein. Er berechnet Ausgaben, Restbetrag und geschätzte monatliche Sparmöglichkeit. Die Projektionen für ein, drei und fünf Jahre setzen einen gleichbleibenden Monatsbetrag voraus. Ändere Eingaben, um andere Situationen zu betrachten. Das Ergebnis ist eine Simulation, keine bereits vorhandene Ersparnis und keine Renditezusage.
Acht häufige Fehler und passende Lösungen
- Brutto statt Netto verwenden: Rechne mit dem verfügbaren Einkommen nach Pflichtabzügen.
- Wiederkehrende Rechnungen vergessen: Prüfe mehrere Auszüge auf Abos, Versicherungen und Fälligkeiten.
- Jeden Lebensmitteleinkauf als notwendig zählen: Unterscheide Grundbedarf und zusätzliche Genusskäufe, wenn das relevant ist.
- Rücklagen als freies Sparen verbuchen: Lass Geld für eine künftige Rechnung in der Ausgabenkategorie.
- Schulden übersehen: Mindestrate und freiwillige Sondertilgung gehören in unterschiedliche Gruppen, jeweils einmal.
- Unregelmäßige Kosten ignorieren: Verteile sie auf die Monate bis zur tatsächlichen Fälligkeit.
- 20 % Sparen erzwingen: Decke zunächst notwendige Ausgaben und wähle ein tragbares Ziel.
- Plan und Ist nie vergleichen: Prüfe die Kategorien monatlich und passe sie an.
FAQ zur 50/30/20-Regel
Was ist die 50/30/20-Regel?
Ein Richtwert, der verfügbares Nettoeinkommen zu 50 % auf Notwendiges, zu 30 % auf Wünsche und zu 20 % auf Sparen oder Ziele verteilt.
Wie berechne ich ein 50/30/20-Budget?
Multipliziere dein monatliches Nettoeinkommen mit 0,50, 0,30 und 0,20. Vergleiche die Ergebnisse mit den wirklichen Ausgaben.
Wie teile ich 2.000 € im Monat auf?
Wenn 2.000 € dein verfügbarer Nettobetrag sind, lauten die Richtwerte 1.000 € Notwendiges, 600 € Wünsche und 400 € Sparen oder Ziele.
Funktioniert die Regel bei geringem Einkommen?
Nicht immer. Übersteigen notwendige Kosten 50 %, gehe von den echten Rechnungen aus und passe die Anteile an, ohne Grundbedürfnisse zu kürzen.
Darf ich die Prozentsätze ändern?
Ja. Bei hohen Fixkosten kann etwa 60/30/10 besser passen. Die selbst gewählten Anteile sollten zusammen 100 % ergeben.
Gehören Kreditraten zu 50 % oder 20 %?
Verpflichtende Mindestraten gehören zum Notwendigen. Freiwillige zusätzliche Zahlungen können Ziele sein. Zähle denselben Betrag nicht doppelt.
Wie berücksichtige ich Jahresrechnungen?
Schätze den Betrag und verteile ihn auf die Monate bis zur Fälligkeit. Die Rücklage für eine notwendige Versicherung bleibt im notwendigen Teil.
Was unterscheidet die Regel von einem normalen Budget?
50/30/20 nennt drei grobe Anteile. Ein detailliertes Budget weist einzelnen Posten Beträge zu und prüft tatsächlich gebuchte Zahlungen.
Wie hilft Software bei der Budgetkontrolle?
Ordne Buchungen Kategorien zu, setze Monatsbeträge und vergleiche Planung und Ist. RustFinance zeigt diese Werte unter Budgets; eine automatische 50/30/20-Berechnung ist nicht belegt.
Eine einfache Regel für deine Situation
50 % Notwendiges, 30 % Wünsche, 20 % Sparen und Ziele sind ein Anfang. Passe die Anteile an Verpflichtungen an, bilde Rücklagen und prüfe jeden Monat das Ergebnis. Dafür kannst du RustFinance kennenlernen, den Sparrechner nutzen oder einen Download auswählen. Bei der Entscheidung zwischen Tabelle und Anwendung hilft Excel oder Finanzsoftware?.