
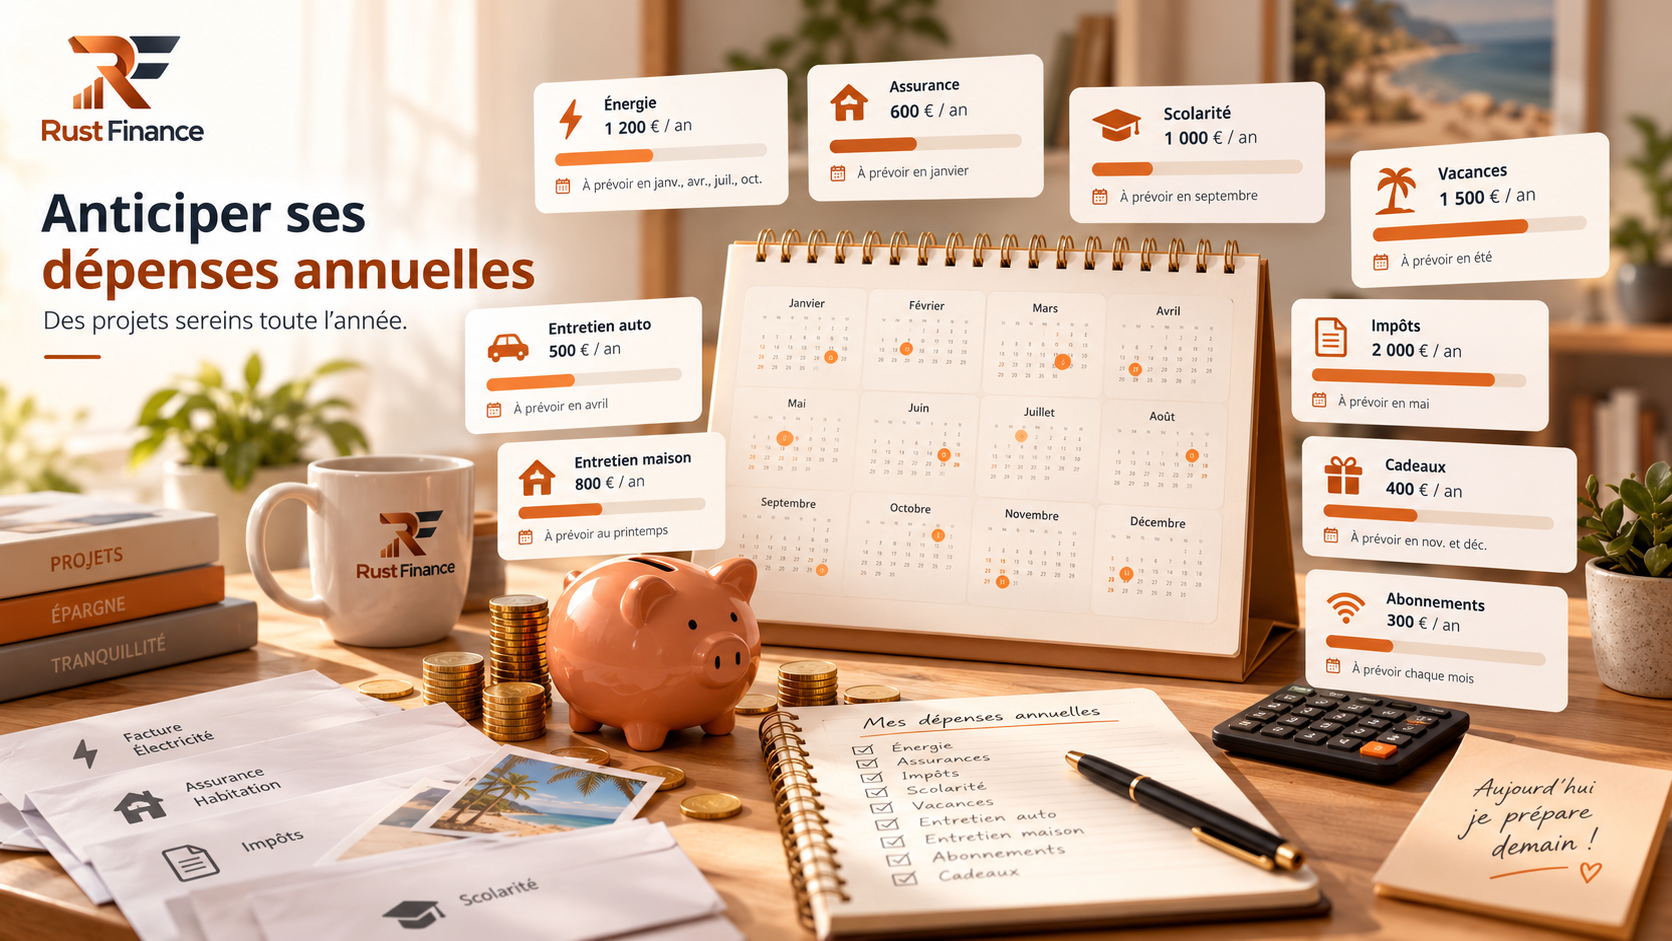
Una póliza de coche que se paga una vez al año puede desajustar un mes que parecía estar bajo control. Lo mismo ocurre con el mantenimiento del vehículo, las vacaciones, los regalos de fin de año, el inicio del curso escolar, el cuidado de la vivienda o la sustitución de un aparato. Los impuestos también pueden concentrarse en ciertas fechas, según el país y la situación personal. Estos pagos parecen inesperados cuando el presupuesto mensual solo recoge la compra y las facturas habituales.
Un gasto irregular no es necesariamente imprevisible. Si conoces aproximadamente su importe y su fecha, puedes prepararlo poco a poco. Esta guía explica cómo identificar los pagos, situarlos en un calendario y convertirlos en cantidades mensuales manejables. Las cifras que aparecen son ficticias: muestran el método y no representan un presupuesto modelo.
1. Identificar los grandes gastos del año
Empieza por revisar los movimientos de los últimos doce meses, en lugar de confiar solo en la memoria. Anota cada pago que no se repite todos los meses, incluso las renovaciones pequeñas. Comprueba todas las cuentas que utilizas. Después, consulta pólizas, suscripciones, viajes previstos, costes escolares y tareas de mantenimiento que podrían repetirse.
Sigue estos cinco pasos:
- Revisa un año de operaciones. Apunta fechas e importes realmente pagados.
- Identifica la periodicidad. Distingue pagos trimestrales, semestrales y anuales.
- Busca vencimientos próximos. Comprueba contratos, avisos de renovación y planes ya decididos.
- Añade los gastos estacionales. Vacaciones, calefacción, celebraciones o material escolar dependen de cada hogar.
- Deja margen para la incertidumbre. Una reparación puede salir más cara que la anterior.
Conviene separar cuatro grupos. Los gastos fijos mensuales ya pertenecen al presupuesto corriente. Los gastos previsibles pero irregulares tienen una fecha o una temporada y requieren una reserva. Los gastos excepcionales que se pueden anticipar, como sustituir un electrodoméstico antiguo, pueden convertirse en una meta de ahorro aunque no tengan fecha exacta. Los verdaderos imprevistos carecen de fecha y coste conocidos. Así evitas asignar los mismos fondos a varias necesidades.
2. Preparar un calendario anual de gastos
Un total anual indica cuánto podrías gastar; el calendario aclara cuándo necesitarás el dinero. Una factura de marzo no se financia al mismo ritmo que otra de diciembre. Sitúa cada gasto en el mes probable de pago y añade una estimación, su frecuencia y el importe que ya hayas apartado.
| Periodo | Gasto | Importe estimado |
|---|---|---|
| Marzo | Seguro del coche | 600 € |
| Junio | Mantenimiento del vehículo | 450 € |
| Agosto | Vacaciones | 1.200 € |
| Septiembre | Vuelta al cole | 350 € |
| Diciembre | Regalos y celebraciones | 500 € |
Consulta el calendario al comienzo de cada mes y cada vez que recibas una factura nueva. Sustituye la estimación por el importe definitivo cuando lo conozcas. Si no tienes la fecha exacta, usa el mes más temprano que parezca posible: tendrás más margen de reacción. En tu propio calendario, marca los pagos efectuados sin borrar el historial que te servirá el año siguiente. Las fechas y modalidades fiscales cambian según el país y el contribuyente; comprueba tus notificaciones personales.
3. Convertir gastos grandes en reservas mensuales
Una reserva es dinero destinado a un gasto identificado. Para un vencimiento lejano, el cálculo inicial es sencillo:
Reserva mensual = importe pendiente de financiar ÷ meses disponibles antes del pago.
Si un seguro anual de 600 € vence dentro de doce meses, basta con reservar 50 € al mes. Puedes utilizar un espacio de ahorro separado o señalar la cantidad en tu presupuesto. En ambos casos, esos 50 € ya tienen destino y no son dinero libre solo porque sigan en la cuenta.
Para un pago más cercano, descuenta lo que ya has guardado:
Reserva mensual = (coste estimado − cantidad ya reservada) ÷ meses restantes.
Si debes pagar 600 € dentro de cuatro meses y ya tienes 100 €, faltan 500 €, es decir, 125 € cada mes. La diferencia con la media de 50 € se debe al plazo más corto. Si la cantidad no cabe en el presupuesto, revisa el precio, la fecha y los gastos que sí puedes modificar. No confíes en que el déficit se resolverá solo.
El dinero reservado para una factura no es lo mismo que el ahorro sin destino concreto ni que el fondo de emergencia. Pon nombre a cada partida. De otro modo, el mismo saldo parecerá suficiente para vacaciones, seguro e imprevistos, aunque solo pueda gastarse una vez.
4. Ejemplo práctico de presupuesto anual
Consideremos cinco gastos ficticios. Calcularemos primero la media para doce meses completos; después habrá que adaptarla a las fechas reales y a las reservas ya existentes.
| Gasto | Importe anual | Media mensual |
|---|---|---|
| Seguro anual | 600 € | 50 € |
| Mantenimiento del vehículo | 900 € | 75 € |
| Regalos y celebraciones | 600 € | 50 € |
| Vacaciones | 1.200 € | 100 € |
| Gastos médicos puntuales | 300 € | 25 € |
| Total | 3.600 € | 300 € |
La suma es 3.600 € al año, o 300 € al mes si dispones de doce meses completos. Es una media teórica, no una cantidad que todo el mundo deba transferir. Una factura pendiente dentro de tres meses y sin dinero guardado exige una aportación mayor hasta pagarla. Una reserva existente reduce la necesidad. Calcula cada línea con sus meses restantes y suma después las aportaciones de este mes.
En el presupuesto mensual, señala los 300 € como dinero reservado. Cuando llegue la factura del seguro, reduce esa reserva y registra el pago real. El traslado de dinero a un apartado es una asignación; la factura es el gasto. Contar ambos como gastos duplicaría el total. Si los ingresos no permiten reservar lo necesario, revisa los proyectos flexibles y las posibles fechas en lugar de ocultar el desfase.
5. Mantener un fondo para imprevistos reales
Un seguro anual es previsible. Una reparación en un coche antiguo es excepcional, pero se puede estimar aproximadamente. Un incidente repentino, sin fecha ni coste conocidos, sí es un imprevisto. Un fondo separado ayuda a afrontarlo sin vaciar el dinero destinado a facturas esperadas.
La cantidad adecuada depende de los ingresos, los gastos inevitables, la estabilidad laboral, la vivienda, la salud y la situación familiar. No existe una cifra que sirva para todos. Identifica primero qué parte de tus ahorros ya está comprometida y qué parte podrías utilizar rápidamente. Después de emplear el fondo, reconstruye la reserva de forma gradual y vuelve a calcular las aportaciones a los pagos cercanos. La calculadora de capacidad de ahorro puede servir para probar un margen mensual, siempre que también tengas presentes tus gastos irregulares reales.
6. Seguir los vencimientos sin olvidos
Un calendario de papel es simple y visible, pero requiere corregir los cambios a mano. Una hoja de Excel o LibreOffice Calc permite ordenar fechas y calcular reservas; conviene revisar las fórmulas y hacer copias. Los recordatorios del calendario avisan de una fecha, aunque no muestran necesariamente lo que has ahorrado. Un programa de finanzas personales puede reunir cuentas, presupuestos y pagos próximos en vistas específicas; cada producto funciona de manera distinta.
Elige un método que vayas a mantener. En una revisión mensual, compara el calendario con los pagos efectuados y las reservas disponibles. Anota un vencimiento en cuanto llegue el aviso y actualiza el importe cuando sea definitivo. Centralizar la información reduce olvidos, pero recibir un recordatorio no garantiza que exista dinero para pagar. Si dudas entre ambos enfoques, consulta nuestra comparación entre hojas de cálculo y programas financieros.
7. Ajustar el presupuesto cuando cambian los gastos
Una previsión solo ayuda si se actualiza. Cuando una factura supera la estimación, reparte la diferencia entre los meses pendientes. Si adelantan un vencimiento, divide lo que falta por el nuevo plazo más corto. Si un gasto desaparece, libera la reserva después de comprobar que no queda un último pago.
Ante una bajada temporal de ingresos, ordena las obligaciones según urgencia y flexibilidad. Algunas fechas contractuales son fijas; unas vacaciones quizá puedan reducirse o aplazarse. Un aumento duradero de los gastos mensuales obliga a recalcular el margen disponible antes de mantener las antiguas aportaciones. Sigue siempre la misma secuencia: actualiza importe y fecha, resta lo ya reservado, divide entre los meses restantes y compara el resultado con tu presupuesto actual. Si no encaja, modifica el plan en lugar de conservar cifras tranquilizadoras pero irreales.
8. Organizar tus finanzas con Rust Finance
La web de Rust Finance muestra vistas de cuentas, operaciones, presupuestos por categoría y pagos próximos. Estas pantallas pueden ayudarte a revisar gastos pasados, importes presupuestados y compromisos cercanos. Aun así, lleva tu propia lista anual y comprueba que cada reserva responde a dinero disponible de verdad. La existencia de una vista de vencimientos no implica que detecte todas las facturas ni que envíe avisos automáticos.
Puedes conocer Rust Finance y consultar las descargas disponibles si quieres organizar tus finanzas en una aplicación de escritorio. Empieza con unos pocos conceptos y un periodo manejable: la constancia del seguimiento importa más que la cantidad de categorías.
9. Errores habituales y cómo resolverlos
- Olvidar pequeños pagos anuales. Reúne renovaciones y suscripciones a partir de doce meses de movimientos; juntas pueden cargar un mes.
- Quedarse corto con el mantenimiento. Una factura anterior no siempre sirve de referencia. Compara varias cuando puedas y añade un margen explícito.
- Confundir saldo con dinero disponible. Descuenta facturas próximas y cantidades comprometidas antes de decidir un gasto cotidiano.
- Usar una reserva para otra cosa. Si no hay alternativa, anota lo retirado y recalcula la aportación necesaria hasta el vencimiento.
- Aplazar siempre el ahorro. Comienza con una cantidad sostenible y revísala al ajustar los gastos flexibles.
- No actualizar el calendario. Fija una revisión mensual y corrige cuanto antes fechas e importes nuevos.
10. Preguntas frecuentes
¿Cómo prever los grandes gastos del año?
Revisa doce meses de movimientos, añade contratos y planes conocidos y sitúa cada pago en su mes probable. Anota el importe estimado y lo que ya has reservado. Revisa el calendario todos los meses.
¿Cómo se calcula una reserva mensual?
Resta del coste estimado el dinero ya apartado y divide el resto entre los meses disponibles. Para 600 € dentro de cuatro meses con 100 € guardados, (600 − 100) ÷ 4 son 125 € al mes.
¿Qué gastos debe incluir un presupuesto anual?
Incluye seguros, mantenimiento, suscripciones no mensuales, gastos estacionales, proyectos decididos e impuestos aplicables a tu caso. Mantén las facturas mensuales en el presupuesto ordinario y separa los imprevistos genuinos.
¿En qué se diferencia una reserva de un fondo de emergencia?
La reserva se asigna a un pago conocido, aunque su precio sea todavía aproximado. El fondo de emergencia queda libre para un acontecimiento de fecha y coste desconocidos. Si utilizas uno para lo otro, debes rehacer el plan.
¿Cómo seguir los vencimientos financieros?
Sirven un calendario de papel, una hoja de cálculo, una agenda digital o una aplicación. Registra fecha, importe estimado y dinero reservado; cada mes compara esos datos con los pagos reales. El mejor sistema es el que mantienes al día.
Conclusión
Planificar los gastos anuales no los elimina, pero reparte su financiación y aclara el presupuesto mensual. Una lista completa, un calendario actualizado y reservas ajustadas a cada fecha reducen las sorpresas desagradables. Mantén un fondo aparte para los verdaderos imprevistos y revisa las cifras cuando cambie tu situación. Si quieres ver cuentas, presupuestos y pagos próximos en un mismo lugar, descubre Rust Finance.