
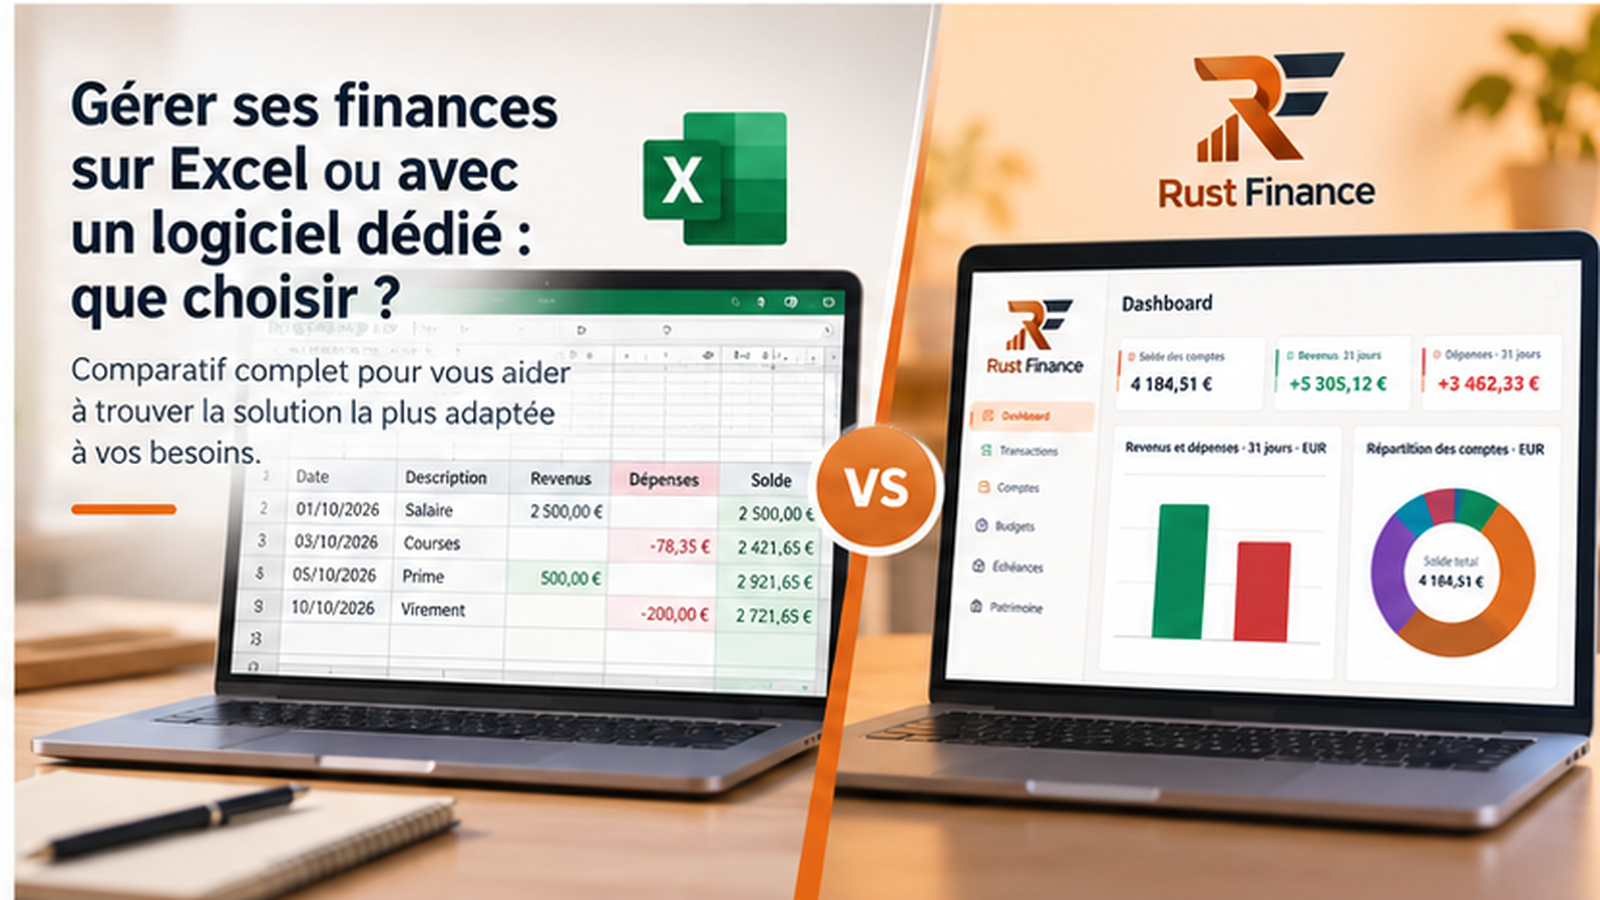
Suivre ses finances paraît simple tant qu’il suffit de vérifier un solde. Dès que les dépenses se multiplient, il faut décider quoi enregistrer, comment classer les opérations et à quelle fréquence mettre les chiffres à jour. Un tableur comme Excel ou LibreOffice Calc peut répondre à ce besoin. Un logiciel de finances personnelles propose une autre façon de travailler, avec des écrans conçus pour les comptes, les transactions et les budgets. Le bon choix dépend moins du nom de l’outil que du temps que vous souhaitez consacrer à son entretien et des questions auxquelles vous voulez répondre.
Pourquoi beaucoup de personnes commencent avec Excel ?
Un tableur est familier à beaucoup de personnes. On ouvre une feuille, on crée des colonnes « date », « catégorie », « montant », puis on ajoute ses dépenses. Cette simplicité initiale permet de commencer sans apprendre une nouvelle application. Si vous utilisez déjà Excel, vous disposez aussi probablement des bases pour trier une liste et additionner une colonne. LibreOffice Calc offre une alternative gratuite pour un usage similaire.
La grande force du tableur est sa liberté. Vous pouvez créer vos propres catégories, suivre un projet particulier ou construire un budget très différent des modèles habituels. Les formules calculent des totaux et des écarts ; les filtres et graphiques aident à examiner les chiffres. Un modèle prêt à l’emploi peut accélérer le départ. Il faut toutefois le relire : une feuille prévue pour un autre profil peut oublier des postes importants ou compter certains montants deux fois.
Le coût dépend de l’outil choisi. Excel peut être inclus dans une licence déjà possédée ou nécessiter un paiement ; Calc est gratuit. Certains modèles commerciaux sont aussi payants. Le prix seul ne dit pas combien de temps vous passerez à adapter et vérifier votre fichier.
Les limites d’un suivi financier sur tableur
La saisie manuelle est souvent le premier frein. Chaque opération doit être ajoutée ou importée, puis classée correctement. Si vous laissez passer plusieurs semaines, la remise à jour devient pénible. Un tableur peut automatiser certaines tâches avec des formules ou des macros, mais cette automatisation demande à son tour des vérifications et parfois des compétences techniques.
Les erreurs de formule sont discrètes. Une plage qui ne comprend pas la dernière ligne, une cellule remplacée par une valeur ou un montant saisi dans la mauvaise colonne peuvent fausser un total sans message d’alerte. Il est utile de comparer périodiquement les chiffres avec les relevés et de conserver une copie avant les modifications importantes.
Le fichier lui-même doit être entretenu. Il faut organiser les mois, éviter plusieurs versions concurrentes, prévoir des sauvegardes et décider comment archiver les années passées. Plus les catégories, comptes et graphiques se multiplient, plus les feuilles deviennent difficiles à lire. Consolider plusieurs comptes sur plusieurs années est possible, mais la structure doit être conçue pour cela dès le départ ou revue plus tard.
Ces limites ne rendent pas le tableur inutilisable. Elles montrent simplement que sa flexibilité s’accompagne d’une responsabilité : vous concevez une partie de votre propre outil de suivi.
Ce qu’apporte un logiciel de finances personnelles
Un logiciel spécialisé organise les données autour d’objets déjà définis : comptes, opérations, catégories et budgets. Cette structure peut faciliter la consultation de plusieurs mois et limiter les ajustements de formules. Certains logiciels proposent aussi des graphiques ou des vues pour comprendre l’évolution des dépenses. Les fonctions exactes varient beaucoup d’un produit à l’autre ; il faut les vérifier avant de choisir.
La catégorisation des opérations permet de comparer des postes de dépense au fil du temps. Un budget peut aider à fixer des limites ou à observer les écarts. Une vue historique évite de reconstruire à chaque fois les mêmes tableaux. En contrepartie, l’application impose parfois sa façon d’organiser les données. Si vous avez besoin d’un calcul très particulier, un tableur restera souvent plus souple.
Ne supposez pas qu’un logiciel importe automatiquement les données de votre banque, synchronise vos appareils ou protège vos informations d’une manière précise. Ces points dépendent du produit, de sa version et de ses réglages. Vérifiez les fonctions effectivement proposées, les possibilités d’export et la politique de confidentialité.
Excel ou logiciel dédié : comparaison pratique
Le tableau résume des tendances générales, pas des garanties valables pour chaque produit. Un tableur bien conçu peut être plus confortable qu’un logiciel mal adapté, et inversement.
| Critère | Excel ou Calc | Logiciel dédié |
|---|---|---|
| Démarrage | Rapide avec un modèle simple ; la structure reste à choisir. | Écrans prêts à l'emploi ; une prise en main est nécessaire. |
| Personnalisation | Très libre, selon vos compétences et votre temps. | Limitée aux options réellement proposées. |
| Maintenance | Formules, feuilles et sauvegardes à surveiller. | Structure fournie ; application et données à maintenir. |
| Saisie | Manuelle ou par import préparé. | Manuelle ou assistée selon le logiciel. |
| Analyse des dépenses | Graphiques et tableaux à construire ou adapter. | Vues dédiées si la fonction existe. |
| Plusieurs mois | Possible avec une structure cohérente. | Souvent intégré à l'organisation des données. |
| Confidentialité | Dépend du stockage, du partage et des sauvegardes. | Dépend de l'application, de l'hébergement et des réglages. |
| Coût | Calc gratuit ; Excel et certains modèles peuvent coûter. | Gratuit, achat ou abonnement selon le produit. |
| Profil | Convient à qui veut façonner ses propres calculs. | Convient à qui préfère une structure déjà pensée. |
Quand Excel reste-t-il le meilleur choix ?
Si votre situation est simple, une feuille mensuelle peut suffire. Par exemple, suivre quelques grandes catégories, comparer le budget prévu au réel et conserver un historique annuel ne demande pas nécessairement un logiciel spécialisé. Le tableur convient aussi si vous aimez comprendre et modifier chaque formule, ou si vous devez mélanger un budget avec des calculs propres à un projet.
Il peut être pertinent pour tester une méthode avant de s’engager dans un nouvel outil. Vous pouvez commencer par trois ou quatre catégories, noter les dépenses pendant quelques mois et voir quelles informations vous consultez vraiment. Si vous utilisez déjà Calc et que ce système vous satisfait, changer d’outil n’apporte pas forcément de bénéfice.
Quand un logiciel dédié devient-il intéressant ?
Un logiciel peut être plus confortable lorsque vous suivez plusieurs comptes, beaucoup d’opérations ou des budgets par catégorie. Il devient intéressant si vous souhaitez retrouver rapidement des transactions passées et consulter l’évolution d’un poste sur plusieurs mois. Une interface structurée peut aussi aider lorsque la maintenance d’un classeur prend plus de temps que l’analyse elle-même.
Avant de migrer, vérifiez cependant les fonctions essentielles pour vous : saisie, catégories, import éventuel, sauvegarde et export. Essayez l’outil avec un petit jeu de données et regardez si vous comprenez facilement les chiffres affichés. La meilleure interface est celle que vous utiliserez régulièrement.
Découvrir Rust Finance
Rust Finance est un logiciel de gestion des finances personnelles pour ordinateur. Le site présente des vues dédiées aux comptes, transactions, budgets, échéances et patrimoine. Les pages de téléchargement proposent actuellement des installateurs pour Windows et un paquet .deb pour Linux Debian ou Ubuntu compatible. Vous pouvez consulter la présentation du logiciel et vérifier les versions disponibles avant de l’essayer.
Il ne faut pas déduire de ces écrans une synchronisation bancaire, une version mobile ou un service en ligne : ces fonctions ne sont pas annoncées ici. Si vous recherchez une capacité précise, contrôlez qu’elle figure dans la documentation ou dans l’application avant de déplacer vos données.
Comment choisir concrètement ?
Commencez par formuler deux ou trois besoins : suivre un solde, comprendre les dépenses, préparer un budget ou conserver un historique. Estimez ensuite le temps que vous acceptez de consacrer chaque semaine à la saisie et aux vérifications. Un tableur convient si vous préférez concevoir votre propre méthode ; un logiciel dédié peut gagner en confort si la structure proposée correspond déjà à vos besoins.
Faites un essai limité. Reprenez un mois représentatif et comparez le temps de saisie, la facilité de correction et la clarté des résultats. Vérifiez comment sauvegarder ou exporter les données. Vous pouvez même garder un tableur pour des calculs ponctuels et utiliser un logiciel pour le suivi courant. Aucun choix n’a besoin d’être définitif.
Questions fréquentes
Excel suffit-il pour gérer un budget personnel ?
Oui, pour beaucoup de besoins simples. Un tableau fiable, mis à jour régulièrement, vaut mieux qu’un outil sophistiqué que l’on n’utilise pas. Si le fichier devient difficile à entretenir, réévaluez votre méthode.
Un logiciel de finances personnelles est-il plus simple ?
Il peut simplifier l’organisation des comptes et des catégories, mais demande une prise en main. La simplicité dépend surtout de vos habitudes et des fonctions du logiciel choisi.
Peut-on gérer ses finances sans abonnement ?
Oui. LibreOffice Calc est gratuit, et certains logiciels de finances personnelles le sont également. Vérifiez les conditions et les éventuelles fonctions payantes de chaque produit.
Comment suivre ses dépenses chaque mois ?
Choisissez quelques catégories stables, notez ou importez les opérations, puis comparez le total mensuel à votre objectif. Prévoyez un moment régulier pour corriger les oublis et examiner les écarts.
Quelle solution choisir pour débuter ?
Prenez l’outil que vous pourrez réellement tenir à jour. Une feuille simple est souvent un bon départ ; un logiciel peut convenir d’emblée si vous préférez une structure guidée.
En résumé
Le tableur donne un contrôle presque total, au prix d’un entretien régulier. Le logiciel dédié fournit une organisation prête à l’emploi, avec des possibilités qui varient selon le produit. Testez les deux avec vos besoins réels. Si vous souhaitez explorer un logiciel pour vos comptes et votre budget, Rust Finance est une option à découvrir, sans obligation de changer votre méthode actuelle.