
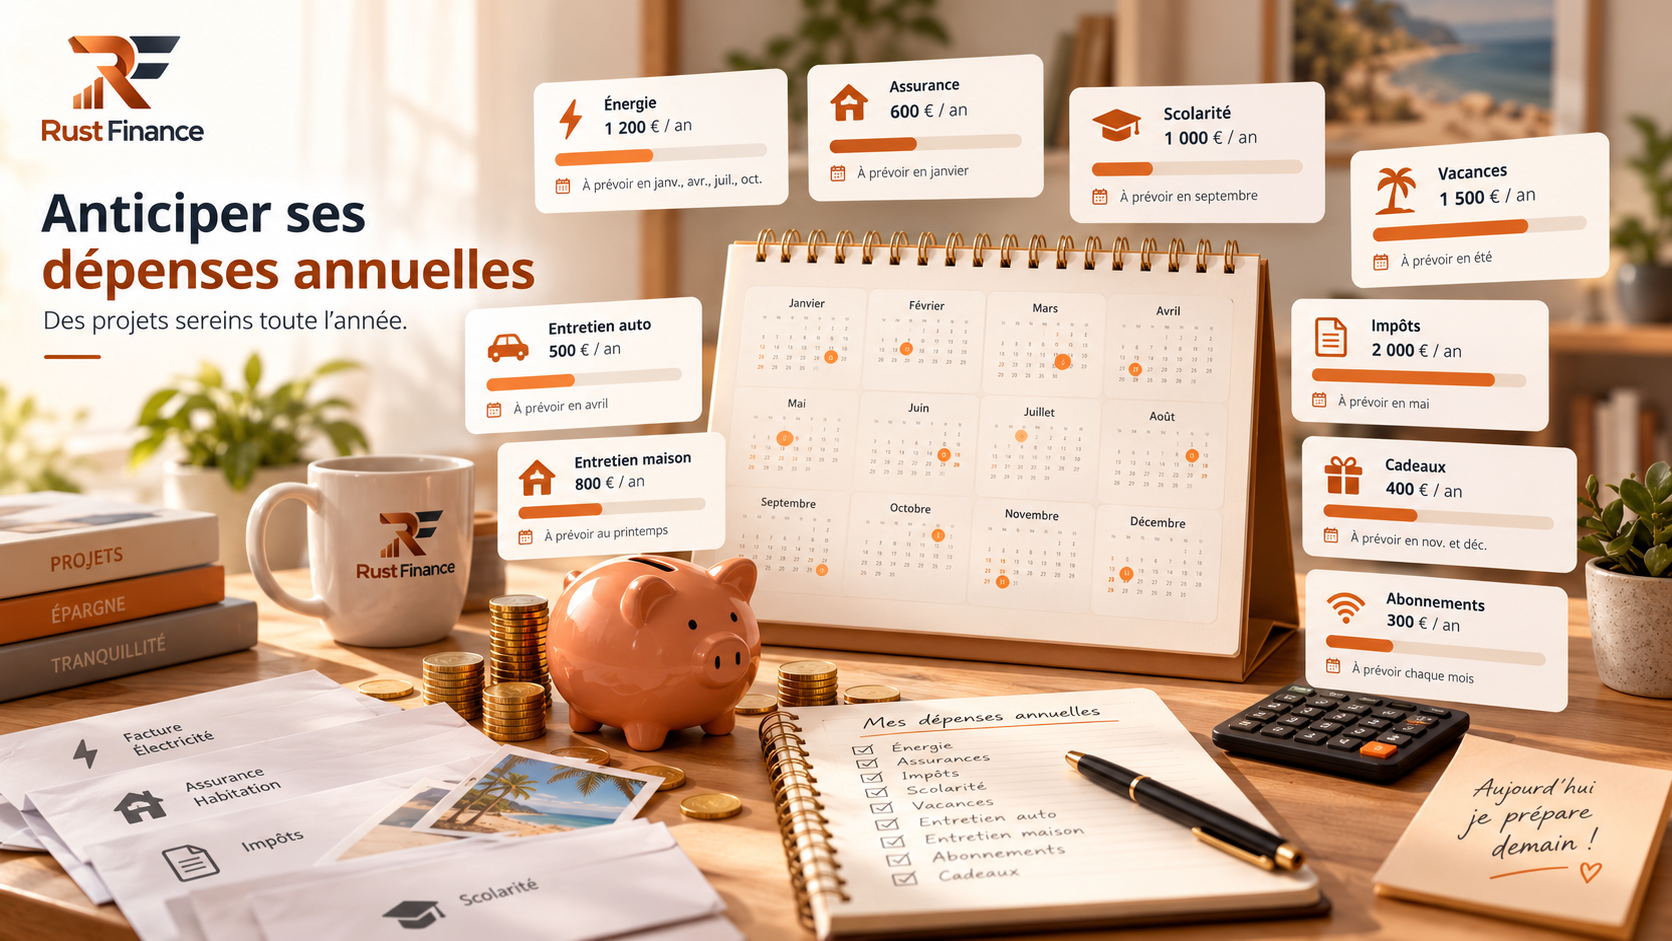
Une assurance automobile réglée une fois par an peut faire basculer un mois pourtant bien maîtrisé. Il en va de même pour l’entretien du véhicule, les vacances, les cadeaux de fin d’année, la rentrée scolaire, certaines taxes selon le pays, les travaux d’entretien du logement ou le remplacement d’un équipement. Le problème vient souvent du rythme des paiements : le budget mensuel reflète les courses et les factures habituelles, mais laisse de côté ce qui revient moins fréquemment.
Une dépense irrégulière n’est pourtant pas forcément imprévisible. Si vous connaissez son ordre de grandeur et sa période, vous pouvez la préparer en plusieurs étapes. Ce guide propose de dresser la liste des dépenses, de placer leurs échéances dans l’année et de transformer les montants en provisions mensuelles. Les chiffres ci-dessous sont fictifs : ils servent à comprendre la méthode, pas à définir un budget type.
1. Identifier les grosses dépenses de l’année
Commencez par vos relevés des douze derniers mois, plutôt que par une estimation de mémoire. Notez les paiements qui ne reviennent pas chaque mois, même s’ils semblent modestes pris séparément. Regroupez les assurances, abonnements annuels, révisions, frais de santé occasionnels et dépenses liées aux fêtes. Si vous disposez de plusieurs comptes, regardez chacun d’eux pour éviter les omissions.
Procédez ensuite en cinq passages :
- Relisez douze mois de dépenses. Relevez les dates et les montants réellement payés.
- Repérez les périodicités. Classez les prélèvements trimestriels, semestriels et annuels.
- Vérifiez les échéances à venir. Consultez contrats, renouvellements et projets déjà décidés.
- Ajoutez les saisons. Pensez aux vacances, à la rentrée, au chauffage ou aux fêtes selon votre situation.
- Gardez une marge d’estimation. Un entretien ou un déplacement peut coûter plus cher que l’année précédente.
Séparez quatre familles. Les charges fixes mensuelles figurent déjà dans le budget courant. Les dépenses prévisibles mais irrégulières ont une date ou une saison et méritent une provision. Les dépenses exceptionnelles anticipables, comme un équipement vieillissant, n’ont pas toujours de date précise mais peuvent devenir un objectif d’épargne. Les vrais imprévus surviennent sans montant ni échéance connus. Cette distinction évite de demander à une seule réserve de tout financer.
2. Construire un calendrier annuel des dépenses
Le calendrier montre quand l’argent sera nécessaire. Une simple liste de montants annuels ne suffit pas : deux factures en décembre et une autre en mars ne se financent pas au même rythme. Placez chaque dépense au mois de paiement probable, puis indiquez son estimation, sa périodicité et, si utile, le montant déjà réservé.
| Période | Dépense | Montant estimé |
|---|---|---|
| Mars | Assurance auto | 600 € |
| Juin | Entretien du véhicule | 450 € |
| Août | Vacances | 1 200 € |
| Septembre | Rentrée scolaire | 350 € |
| Décembre | Cadeaux et fêtes | 500 € |
Consultez ce calendrier au début de chaque mois et après toute nouvelle facture. Remplacez une estimation par le montant réel dès qu’il est connu. Si une date est incertaine, inscrivez la période la plus précoce plausible : elle vous laisse davantage de temps pour réagir. Ajoutez une colonne « payé » dans votre propre tableau pour conserver l’historique sans supprimer l’échéance de l’année suivante. Les dates d’impôts et de taxes dépendent du pays et de la situation ; vérifiez toujours vos propres avis.
3. Transformer les grosses dépenses en provisions mensuelles
Une provision est une somme mise de côté pour une dépense identifiée. Pour une échéance encore éloignée, le calcul de départ est simple :
Provision mensuelle = montant à financer ÷ nombre de mois disponibles avant l’échéance.
Une assurance annuelle de 600 € à payer dans douze mois représente donc 50 € par mois. Vous pouvez garder cette somme sur un espace séparé ou la suivre dans votre budget, à condition de savoir qu’elle est déjà affectée à l’assurance. Le solde du compte ne devient pas pour autant entièrement disponible.
Si l’échéance approche, déduisez ce qui est déjà réservé :
Provision mensuelle = (dépense estimée − montant déjà réservé) ÷ mois restants.
Pour une dépense de 600 € dans quatre mois, avec 100 € déjà réservés, il reste 500 €, soit 125 € par mois. Ce calcul est différent d’une moyenne annuelle de 50 € : il répond à une date proche. Si le résultat dépasse votre marge mensuelle, examinez le montant, la date ou les autres postes ajustables. Ne supposez pas que la différence apparaîtra d’elle-même.
Une provision affectée ne doit pas être confondue avec l’épargne libre ni avec la réserve de précaution. La première finance une facture identifiée, la deuxième peut servir à un projet encore ouvert, et la troisième protège contre un événement difficile à prévoir. Donnez un nom à chaque enveloppe pour éviter de compter plusieurs fois les mêmes euros.
4. Exemple pratique : préparer un budget annuel
Prenons cinq dépenses fictives. L’objectif est de connaître la charge moyenne que ces paiements représentent sur douze mois, avant d’ajuster le calendrier aux vraies dates.
| Dépense | Montant annuel | Provision mensuelle moyenne |
|---|---|---|
| Assurance annuelle | 600 € | 50 € |
| Entretien du véhicule | 900 € | 75 € |
| Cadeaux et fêtes | 600 € | 50 € |
| Vacances | 1 200 € | 100 € |
| Frais de santé ponctuels | 300 € | 25 € |
| Total | 3 600 € | 300 € |
Les cinq lignes totalisent bien 3 600 €, soit 300 € par mois si l’on dispose de douze mois complets. C’est une moyenne théorique, pas une consigne de virement universelle. Une facture due dans trois mois et encore non financée réclame un rythme plus élevé jusqu’à son paiement ; une provision déjà constituée le réduit. Calculez chaque ligne avec ses propres mois restants, puis additionnez les besoins du mois.
Dans le budget mensuel, inscrivez les 300 € de provisions comme argent réservé. Au moment de payer l’assurance, réduisez la provision correspondante de 600 € et enregistrez le paiement réel. Pour analyser vos dépenses, choisissez une méthode cohérente : le transfert vers une enveloppe est une mise en réserve, la facture est la dépense. Les additionner comme deux dépenses ferait artificiellement gonfler le total. Si vos revenus ne permettent pas ces provisions, revoyez les projets ajustables et les échéances possibles, sans masquer le déficit.
5. Garder une épargne de précaution pour les vrais imprévus
Une assurance annuelle est prévisible. Une réparation probable sur un véhicule ancien est exceptionnelle mais peut être anticipée approximativement. Un incident soudain, dont ni la date ni le coût ne sont connus, relève de l’imprévu. Une réserve de précaution sert à absorber ce dernier sans vider les provisions destinées à des factures déjà attendues.
Le montant utile dépend de vos revenus, de la stabilité de votre activité, de vos charges incompressibles, de votre logement, de votre santé et de votre situation familiale. Aucun chiffre unique ne convient à tout le monde. Commencez par distinguer l’argent déjà promis à des échéances de celui que vous pourriez mobiliser rapidement. Après un imprévu, reconstituez la réserve progressivement, tout en recalculant les provisions des échéances proches. Un simulateur de capacité d’épargne peut aider à tester ce qui reste dans votre budget mensuel ; son résultat doit être confronté aux dépenses irrégulières réelles.
6. Suivre ses échéances sans rien oublier
Un calendrier papier est facile à consulter et ne demande aucun paramétrage, mais il faut le corriger à la main. Un tableur Excel ou LibreOffice Calc permet de trier les dates et de calculer les provisions ; vérifiez ses formules et conservez une copie. Des rappels dans un agenda rendent les dates visibles au bon moment, mais ne montrent pas forcément combien a déjà été mis de côté. Un logiciel de finances personnelles peut réunir comptes, budget et échéances dans des vues dédiées, avec une prise en main propre à chaque produit.
Le meilleur outil est celui que vous mettrez à jour. Réservez un moment régulier, par exemple lors de votre revue mensuelle, pour rapprocher calendrier, paiements et solde des provisions. Inscrivez une échéance dès que vous recevez un avis, puis confirmez son montant quand il devient définitif. Centraliser ces informations réduit les oublis, même si un rappel ne remplace jamais la vérification de l’argent réellement disponible. Pour choisir entre tableur et application, lisez aussi notre comparaison des deux méthodes.
7. Ajuster le budget quand les dépenses changent
Une prévision est faite pour être corrigée. Si une facture dépasse l’estimation, calculez l’écart et répartissez-le sur les mois qui restent. Si une échéance est avancée, divisez le solde à financer par le nouveau nombre de mois ; le besoin mensuel augmente. Si une dépense disparaît, libérez sa provision uniquement après avoir vérifié qu’aucun paiement final n’est dû.
En cas de baisse temporaire des revenus, classez les échéances par urgence et souplesse. Certaines obligations doivent être honorées à date fixe ; un projet de vacances peut parfois être réduit ou reporté. Une hausse durable des charges mensuelles exige de recalculer la marge disponible avant de poursuivre les anciennes provisions. Procédez toujours dans cet ordre : actualisez montant et date, soustrayez la somme déjà réservée, divisez par les mois restants, puis comparez le résultat à votre budget actuel. Si la somme ne tient plus, adaptez vos choix plutôt que de conserver un tableau rassurant mais irréaliste.
8. Organiser ses finances avec Rust Finance
Le site de Rust Finance présente des vues pour les comptes, les transactions, le budget par catégorie et les échéances à venir. Ces vues peuvent aider à rapprocher les dépenses passées, les montants suivis et les paiements prochains lors de votre revue mensuelle. Il reste utile de tenir votre propre liste annuelle et de vérifier que chaque provision correspond à une somme réellement disponible. La présence d’une vue d’échéances ne signifie pas que toutes les factures seraient détectées ou qu’une alerte serait envoyée automatiquement.
Vous pouvez découvrir Rust Finance et consulter les versions proposées au téléchargement si vous souhaitez suivre votre budget dans une application pour ordinateur. Commencez par une période et quelques catégories ; la régularité du suivi compte davantage que le nombre de rubriques.
9. Six erreurs fréquentes et leurs solutions
- Oublier les petites dépenses annuelles. Additionnez renouvellements et abonnements : leur total peut peser sur un mois. Reprenez une année complète de relevés.
- Sous-estimer l’entretien. Une seule ancienne facture ne donne pas toujours une bonne prévision. Regardez plusieurs interventions si possible et gardez une marge explicite.
- Confondre solde et argent libre. Soustrayez du solde les factures proches et les provisions déjà affectées avant de décider d’une dépense courante.
- Piocher dans une provision. Si c’est inévitable, notez le montant retiré et recalculez aussitôt la provision nécessaire jusqu’à l’échéance.
- Reporter sans cesse l’épargne. Commencez par un montant tenable, même inférieur à l’objectif, puis augmentez-le après avoir revu les postes ajustables.
- Laisser le calendrier vieillir. Fixez une revue mensuelle et corrigez immédiatement une date ou un montant annoncé par un fournisseur.
10. Questions fréquentes
Comment prévoir les grosses dépenses de l’année ?
Passez en revue douze mois de relevés, complétez avec les contrats et projets connus, puis placez chaque dépense à sa période probable. Notez le montant estimé et la somme déjà réservée. Vérifiez le calendrier chaque mois.
Comment calculer une provision mensuelle ?
Soustrayez ce que vous avez déjà mis de côté du coût estimé, puis divisez le reste par le nombre de mois avant le paiement. Pour 600 € dans quatre mois avec 100 € réservés, cela donne (600 − 100) ÷ 4 = 125 € par mois.
Quelles dépenses intégrer au budget annuel ?
Ajoutez les assurances, entretiens, abonnements non mensuels, frais saisonniers, projets décidés et taxes applicables à votre situation. Gardez les charges mensuelles dans leur rubrique habituelle et séparez les imprévus véritables.
Quelle différence entre provision et épargne de précaution ?
Une provision est destinée à une dépense identifiée, même si son montant est encore approximatif. L’épargne de précaution reste disponible pour un événement dont vous ne connaissez ni la date ni le coût. Utiliser l’une pour l’autre oblige à refaire les calculs.
Comment suivre ses échéances financières ?
Un calendrier papier, un tableur, un agenda ou une application peuvent convenir. Inscrivez la date, le montant prévu et ce qui est déjà réservé, puis rapprochez chaque mois ces données des paiements réels. Choisissez un support que vous consultez réellement.
Conclusion
Prévoir les dépenses annuelles ne les fait pas disparaître ; cela répartit leur financement et rend le budget plus lisible. Une liste complète, un calendrier à jour et des provisions adaptées aux dates réduisent les mauvaises surprises. Gardez une réserve distincte pour les vrais imprévus et révisez vos chiffres dès que la situation change. Si vous souhaitez rassembler le suivi de vos comptes, de votre budget et des échéances dans une même interface, découvrez Rust Finance.