
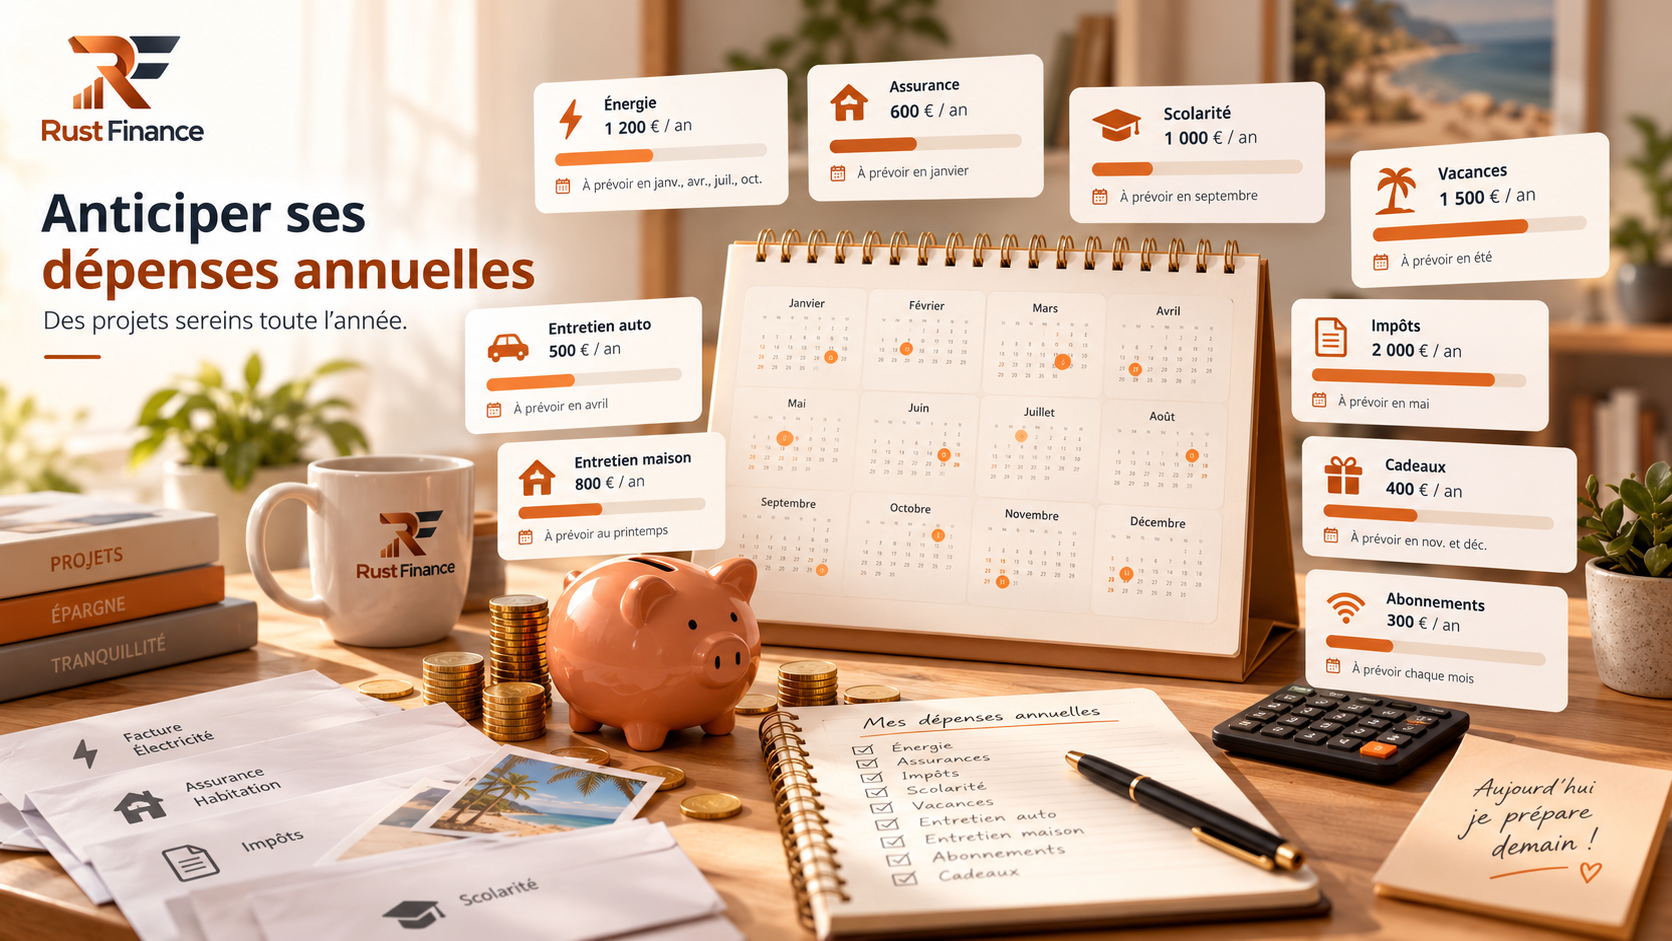
O seguro automóvel pago uma vez por ano pode desequilibrar um mês que parecia controlado. A manutenção do carro, as férias, os presentes de fim de ano, o regresso às aulas, a conservação da casa ou a substituição de um equipamento podem ter o mesmo efeito. Alguns impostos também surgem em datas específicas, conforme o país e a situação de cada pessoa. Estes pagamentos parecem inesperados quando o orçamento mensal só inclui compras e contas habituais.
Uma despesa irregular não é necessariamente imprevisível. Se souber aproximadamente quando irá ocorrer e quanto poderá custar, pode prepará-la por etapas. Este guia explica como identificar despesas, colocá-las num calendário e definir provisões mensais. Os valores apresentados são exemplos fictícios, não um orçamento familiar de referência.
1. Identificar as grandes despesas do ano
Comece pelos movimentos dos últimos doze meses, em vez de depender apenas da memória. Registe todos os pagamentos que não se repetem mensalmente, incluindo pequenas renovações. Verifique todas as contas que utiliza. Depois, consulte apólices, subscrições, viagens planeadas, despesas escolares e trabalhos de manutenção que possam repetir-se.
Siga cinco passos:
- Reveja doze meses de movimentos. Anote as datas e os montantes realmente pagos.
- Identifique a frequência. Separe pagamentos trimestrais, semestrais e anuais.
- Procure vencimentos futuros. Consulte contratos, avisos de renovação e projetos já decididos.
- Acrescente despesas sazonais. Férias, aquecimento, festas ou escola dependem de cada agregado.
- Deixe margem para a incerteza. Uma reparação ou deslocação pode custar mais do que no ano anterior.
Distinga quatro grupos. Os encargos fixos mensais já fazem parte do orçamento corrente. As despesas previsíveis mas irregulares têm uma data ou época aproximada e precisam de provisão. As despesas excecionais antecipáveis, como substituir um eletrodoméstico antigo, podem tornar-se um objetivo de poupança mesmo sem prazo exato. Os verdadeiros imprevistos não têm data nem custo conhecidos. Esta distinção evita atribuir o mesmo dinheiro a vários fins.
2. Criar um calendário anual de despesas
O total anual mostra quanto poderá gastar; o calendário mostra quando precisará do dinheiro. Uma fatura a pagar em março não pode ser financiada ao mesmo ritmo de outra com vencimento em dezembro. Coloque cada despesa no mês provável de pagamento e indique a estimativa, a periodicidade e o valor já reservado.
| Período | Despesa | Valor estimado |
|---|---|---|
| Março | Seguro automóvel | 600 € |
| Junho | Manutenção do veículo | 450 € |
| Agosto | Férias | 1 200 € |
| Setembro | Regresso às aulas | 350 € |
| Dezembro | Presentes e festas | 500 € |
Consulte o calendário no início de cada mês e sempre que receber uma nova fatura. Substitua as estimativas pelos valores definitivos assim que os conhecer. Se a data for incerta, escolha primeiro o mês plausível mais próximo: terá mais tempo para reagir. No seu próprio calendário, assinale o pagamento sem apagar o histórico necessário para o ano seguinte. Os prazos fiscais variam entre países e situações pessoais; confirme sempre os seus avisos.
3. Transformar grandes pagamentos em provisões mensais
Uma provisão é dinheiro reservado para uma despesa identificada. Para um vencimento ainda distante, a conta inicial é simples:
Provisão mensal = montante a financiar ÷ número de meses disponíveis até ao pagamento.
Um seguro anual de 600 € a pagar daqui a doze meses pode ser preparado com 50 € por mês. Pode guardar esse valor num espaço separado ou assinalá-lo claramente no orçamento. Mesmo que permaneça na conta à ordem, já tem destino e não deve ser tratado como dinheiro livre.
Se o pagamento estiver mais próximo, desconte o que já poupou:
Provisão mensal = (despesa estimada − valor já reservado) ÷ meses restantes.
Se precisar de pagar 600 € daqui a quatro meses e já tiver 100 € reservados, faltam 500 €, ou 125 € por mês. A diferença face à média anual de 50 € resulta do prazo mais curto. Caso esse valor não caiba no orçamento, reveja o custo, a data e os encargos que pode alterar. Não conte com o desaparecimento espontâneo da diferença.
Uma provisão destinada a uma fatura não é o mesmo que poupança sem destino definido ou fundo de emergência. Dê um nome a cada parcela. Caso contrário, o saldo parece financiar simultaneamente férias, seguro e imprevistos, apesar de só poder ser gasto uma vez.
4. Exemplo prático de orçamento anual
Consideremos cinco despesas fictícias. Primeiro calculamos a média de doze meses completos; depois ajustamos cada linha à data real e ao dinheiro já disponível.
| Despesa | Valor anual | Média mensal |
|---|---|---|
| Seguro anual | 600 € | 50 € |
| Manutenção do veículo | 900 € | 75 € |
| Presentes e festas | 600 € | 50 € |
| Férias | 1 200 € | 100 € |
| Despesas de saúde pontuais | 300 € | 25 € |
| Total | 3 600 € | 300 € |
A soma é 3 600 € por ano, equivalente a 300 € por mês ao longo de doze meses. Trata-se de uma média teórica, não de uma transferência indicada para todas as pessoas. Uma fatura sem provisão com vencimento dentro de três meses exige contribuições superiores até ser paga; uma reserva já existente reduz a necessidade. Calcule cada linha com os respetivos meses restantes e só depois some as contribuições do mês.
No orçamento mensal, marque os 300 € como dinheiro reservado. Quando pagar o seguro, reduza a provisão correspondente e registe o pagamento efetivo. A transferência para uma parcela de poupança é uma afetação; a fatura é a despesa. Contar ambos como despesas duplicaria o total. Se os rendimentos não permitirem essas provisões, reveja projetos flexíveis e prazos possíveis, sem esconder a insuficiência.
5. Manter uma reserva para verdadeiros imprevistos
Um seguro anual é previsível. Uma reparação num carro envelhecido é excecional, mas pode ser antecipada aproximadamente. Um incidente repentino, sem data ou custo conhecidos, é um verdadeiro imprevisto. Uma reserva separada ajuda a enfrentá-lo sem esvaziar o dinheiro destinado a faturas esperadas.
O montante adequado depende dos rendimentos, despesas indispensáveis, estabilidade profissional, habitação, saúde e situação familiar. Nenhum objetivo único serve para todas as pessoas. Comece por distinguir a poupança já comprometida com pagamentos futuros da que poderia utilizar rapidamente. Depois de recorrer à reserva de emergência, reconstitua-a gradualmente e recalcule as provisões para os vencimentos próximos. O simulador de capacidade de poupança pode ajudar a testar a margem mensal, desde que também considere as suas despesas irregulares reais.
6. Acompanhar os vencimentos sem esquecer pagamentos
Um calendário em papel é simples e está sempre acessível, mas as alterações têm de ser escritas à mão. Uma folha de Excel ou LibreOffice Calc permite ordenar datas e calcular provisões; exige atenção às fórmulas e às cópias de segurança. Os lembretes na agenda destacam um prazo, mas não mostram necessariamente o dinheiro acumulado. Um programa de finanças pessoais pode reunir contas, orçamentos e pagamentos futuros em vistas próprias; as funcionalidades variam consoante o produto.
Escolha o método que conseguirá manter. Numa revisão mensal, compare o calendário com os pagamentos efetuados e o dinheiro reservado. Registe um vencimento quando receber o aviso e atualize a estimativa assim que conhecer o valor final. Centralizar estes dados reduz esquecimentos, mas um lembrete não prova que existe dinheiro disponível. Para escolher uma ferramenta, leia também a nossa comparação entre folhas de cálculo e software financeiro.
7. Ajustar o orçamento quando os valores mudam
Uma previsão só é útil se acompanhar a realidade. Se a fatura for superior ao estimado, distribua a diferença pelos meses restantes. Se o vencimento for antecipado, divida o valor ainda em falta pelo novo prazo mais curto. Se a despesa desaparecer, liberte a provisão apenas depois de confirmar que não há pagamento final.
Perante uma quebra temporária dos rendimentos, ordene as despesas próximas por urgência e flexibilidade. Certas obrigações contratuais têm data fixa; umas férias podem talvez ser reduzidas ou adiadas. Um aumento duradouro dos encargos mensais obriga a recalcular a margem disponível antes de manter as antigas contribuições. Repita sempre os mesmos passos: atualize valor e data, subtraia a quantia já reservada, divida pelos meses restantes e compare o resultado com o orçamento atual. Se deixar de caber, altere o plano em vez de conservar números tranquilizadores mas irrealistas.
8. Organizar as finanças com o Rust Finance
O site do Rust Finance apresenta vistas para contas, movimentos, orçamentos por categoria e pagamentos futuros. Podem ajudar a confrontar despesas passadas, valores orçamentados e compromissos próximos. Ainda assim, mantenha a sua lista anual e confirme que cada provisão corresponde a dinheiro efetivamente disponível. Uma vista de pagamentos futuros não significa que todas as faturas sejam detetadas nem que sejam enviados alertas automáticos.
Pode conhecer o Rust Finance e consultar as versões disponíveis para descarregar se quiser organizar o orçamento numa aplicação para computador. Comece com poucas categorias e um período simples; a regularidade do acompanhamento é mais importante do que a quantidade de rubricas.
9. Erros frequentes e soluções práticas
- Esquecer pequenos pagamentos anuais. Reúna renovações e subscrições a partir de doze meses de movimentos; juntas podem pesar num só mês.
- Subestimar a manutenção. Uma fatura antiga nem sempre é uma boa previsão. Compare vários serviços quando possível e anote uma margem.
- Confundir saldo com dinheiro livre. Subtraia faturas próximas e valores já afetos a provisões antes de decidir novos gastos.
- Usar uma provisão no dia a dia. Se for inevitável, registe a quantia retirada e recalcule a contribuição até ao vencimento.
- Adiar continuamente a poupança. Comece com um valor sustentável, mesmo abaixo do objetivo, e aumente-o após rever gastos ajustáveis.
- Não atualizar o calendário. Marque uma revisão mensal e corrija logo as datas ou os valores comunicados.
10. Perguntas frequentes
Como prever as grandes despesas do ano?
Reveja doze meses de movimentos, acrescente contratos e projetos conhecidos e coloque cada pagamento no mês provável. Registe o valor estimado e a quantia já reservada. Confirme o calendário todos os meses.
Como calcular uma provisão mensal?
Subtraia ao custo estimado o dinheiro já reservado e divida pelos meses que faltam. Para 600 € daqui a quatro meses com 100 € guardados, (600 − 100) ÷ 4 dá 125 € por mês.
Que despesas entram num orçamento anual?
Inclua seguros, manutenção, subscrições não mensais, despesas sazonais, projetos decididos e impostos aplicáveis à sua situação. Mantenha as contas mensais no orçamento corrente e separe os verdadeiros imprevistos.
Qual é a diferença entre provisão e fundo de emergência?
A provisão destina-se a uma despesa identificada, mesmo que o valor ainda seja aproximado. O fundo de emergência fica disponível para acontecimentos sem data nem custo conhecidos. Usar um para o outro exige rever os cálculos.
Como acompanhar vencimentos financeiros?
Pode usar calendário em papel, folha de cálculo, agenda digital ou aplicação. Anote data, montante previsto e dinheiro reservado; compare mensalmente esses dados com os pagamentos efetivos. O melhor sistema é o que mantém atualizado.
Conclusão
Planear despesas anuais não as elimina, mas distribui o seu financiamento e torna o orçamento mensal mais claro. Uma lista completa, um calendário atualizado e provisões adaptadas a cada data reduzem as surpresas desagradáveis. Guarde uma reserva separada para verdadeiros imprevistos e ajuste os valores quando a situação mudar. Se quiser reunir contas, orçamentos e pagamentos futuros numa interface, descubra o Rust Finance.