
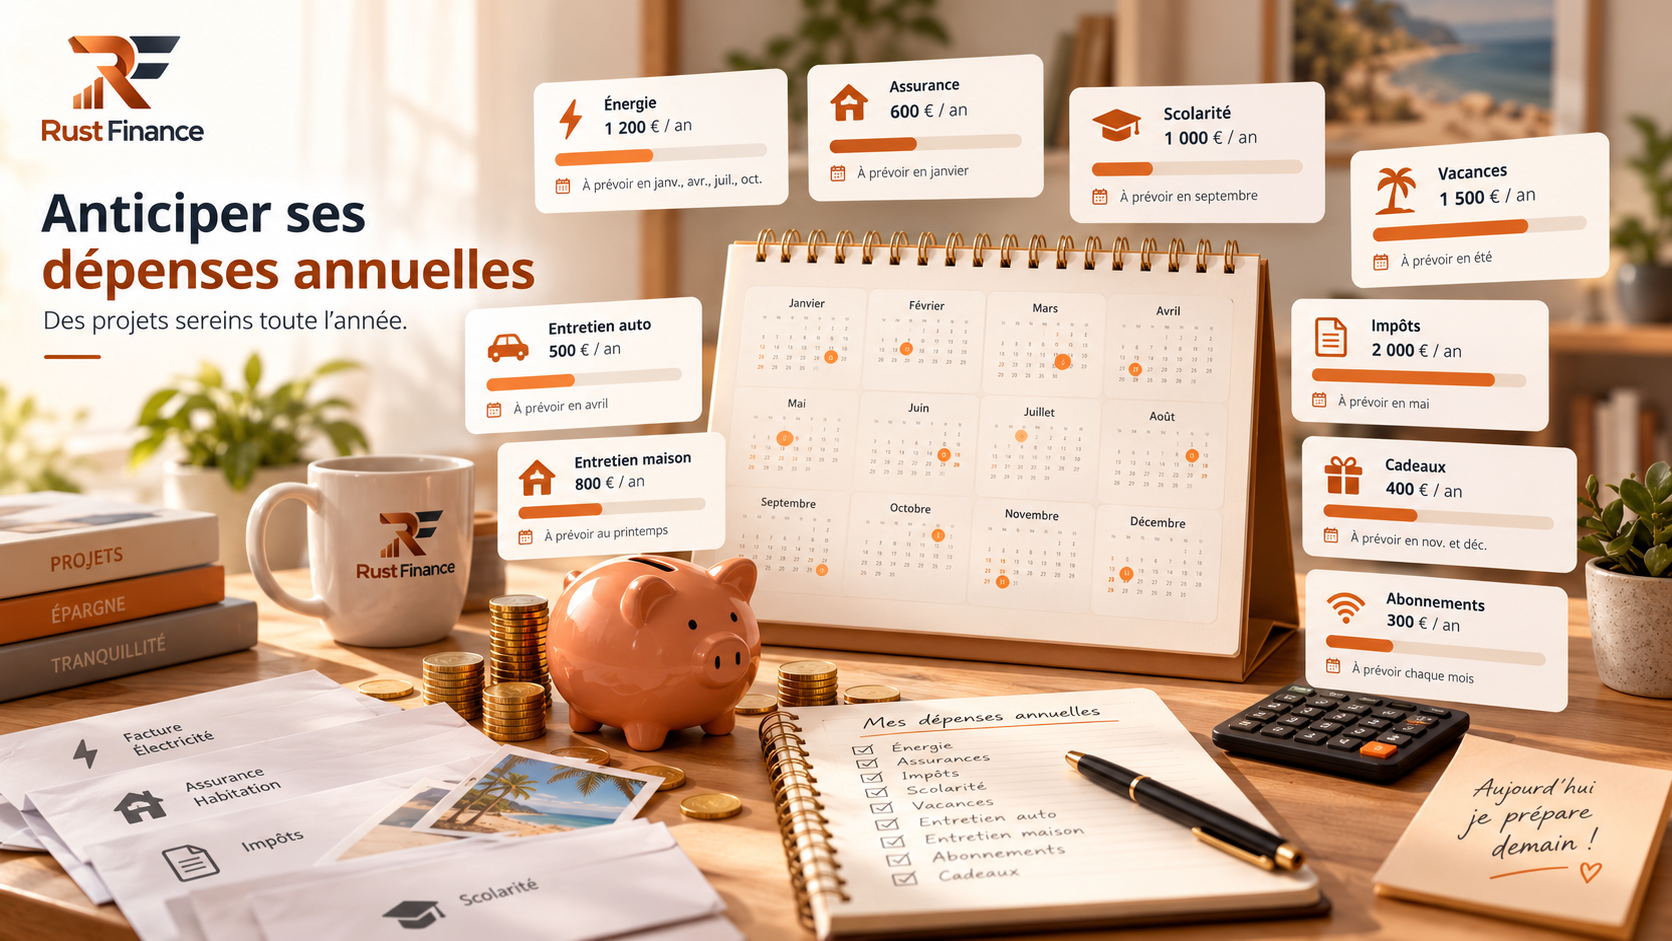
Eine jährlich fällige Kfz-Versicherung kann einen Monat belasten, der zuvor gut kalkuliert schien. Ähnlich ist es mit der Wartung des Autos, Urlaub, Geschenken zum Jahresende, Schulbedarf, der Instandhaltung der Wohnung oder dem Ersatz eines defekten Geräts. Auch Steuern können je nach Land und persönlicher Situation gebündelt anfallen. Solche Zahlungen wirken überraschend, wenn das Monatsbudget nur Lebensmittel und regelmäßige Rechnungen enthält.
Eine unregelmäßige Ausgabe ist aber nicht zwangsläufig unvorhersehbar. Wenn Zeitraum und ungefähre Höhe bekannt sind, lässt sie sich schrittweise vorbereiten. Dieser Leitfaden zeigt, wie Sie Zahlungen erfassen, einen Jahreskalender erstellen und monatliche Rücklagen berechnen. Alle Beträge sind frei gewählte Beispiele und beschreiben keinen typischen Haushalt.
1. Größere Ausgaben des Jahres erfassen
Gehen Sie die Kontoauszüge der letzten zwölf Monate durch, statt sich allein auf Ihr Gedächtnis zu verlassen. Notieren Sie Zahlungen, die nicht jeden Monat vorkommen, auch kleinere Verlängerungen. Prüfen Sie alle genutzten Konten. Ergänzen Sie Versicherungsverträge, Abonnements, geplante Reisen, Schul- oder Betreuungskosten und absehbare Reparaturen.
Arbeiten Sie in fünf Schritten:
- Zwölf Monate prüfen. Halten Sie tatsächliche Beträge und Zahlungsdaten fest.
- Rhythmus erkennen. Markieren Sie vierteljährliche, halbjährliche und jährliche Posten.
- Kommende Termine suchen. Sehen Sie in Verträge, Verlängerungen und bereits beschlossene Vorhaben.
- Saisonale Kosten ergänzen. Urlaub, Heizperiode, Feiertage oder Schule hängen von Ihrer Lebenssituation ab.
- Unsicherheit berücksichtigen. Eine Wartung oder Reise kann teurer werden als zuletzt.
Unterscheiden Sie feste monatliche Kosten, die bereits im laufenden Budget stehen, von planbaren unregelmäßigen Zahlungen mit einem Termin oder einer Saison. Daneben gibt es außergewöhnliche, aber absehbare Anschaffungen, etwa den Ersatz eines alten Geräts, sowie echte Notfälle ohne bekannten Termin oder verlässlichen Preis. Diese Trennung verhindert, dass dieselbe Rücklage für mehrere Zwecke eingeplant wird.
2. Einen Jahreskalender für Zahlungen erstellen
Eine Jahressumme zeigt die Größenordnung, ein Kalender zeigt den Zeitpunkt des Geldbedarfs. Eine Rechnung im März lässt sich nicht im gleichen Tempo ansparen wie eine Rechnung im Dezember. Tragen Sie jeden Posten im wahrscheinlichen Zahlungsmonat ein und ergänzen Sie Schätzung, Häufigkeit und gegebenenfalls bereits vorhandene Mittel.
| Zeitraum | Ausgabe | Geschätzter Betrag |
|---|---|---|
| März | Kfz-Versicherung | 600 € |
| Juni | Fahrzeugwartung | 450 € |
| August | Urlaub | 1.200 € |
| September | Schulbedarf | 350 € |
| Dezember | Geschenke und Feiern | 500 € |
Prüfen Sie den Kalender zu Monatsbeginn und bei jeder neuen Rechnung. Ersetzen Sie Schätzungen, sobald ein endgültiger Betrag vorliegt. Bei unsicherem Datum hilft es, zunächst den frühesten plausiblen Monat anzusetzen. Markieren Sie in Ihrer eigenen Übersicht bezahlte Posten, ohne den Eintrag für die Planung des Folgejahres zu verlieren. Steuertermine unterscheiden sich nach Land und Einzelfall; maßgeblich sind Ihre eigenen Bescheide.
3. Große Rechnungen in monatliche Rücklagen aufteilen
Eine zweckgebundene Rücklage ist Geld für eine bereits identifizierte Ausgabe. Für einen weiter entfernten Termin lautet die einfache Ausgangsformel:
Monatliche Rücklage = zu finanzierender Betrag ÷ verfügbare Monate bis zur Fälligkeit.
Eine Versicherung über 600 €, die in zwölf Monaten zu zahlen ist, erfordert damit 50 € pro Monat. Sie können den Betrag auf einem getrennten Konto halten oder im Budget eindeutig kennzeichnen. Das Geld bleibt für die Versicherung vorgesehen, selbst wenn es noch auf Ihrem Girokonto liegt.
Bei einer näheren Fälligkeit berücksichtigen Sie bereits gebildete Rücklagen:
Monatliche Rücklage = (geschätzte Ausgabe − bereits reservierter Betrag) ÷ verbleibende Monate.
Sind 600 € in vier Monaten fällig und 100 € bereits zurückgelegt, fehlen 500 €. Das ergibt 125 € monatlich. Die höhere Rate gegenüber dem Jahresdurchschnitt entsteht allein durch den kürzeren Zeitraum. Falls sie nicht ins Budget passt, prüfen Sie Preis, Termin und veränderbare Ausgaben. Verlassen Sie sich nicht darauf, dass die Lücke von selbst verschwindet.
Zweckgebundene Rücklagen, frei verfügbares Spargeld und eine Notfallreserve erfüllen verschiedene Aufgaben. Benennen Sie jeden Topf. Andernfalls scheint ein Kontostand gleichzeitig den Urlaub, die Versicherung und einen Notfall zu finanzieren, obwohl er nur einmal ausgegeben werden kann.
4. Rechenbeispiel für ein Jahresbudget
Nehmen wir fünf fiktive Ausgaben. Zuerst berechnen wir den Durchschnitt über zwölf Monate; anschließend müssen tatsächliche Fälligkeiten und schon vorhandene Beträge berücksichtigt werden.
| Ausgabe | Jahresbetrag | Monatsdurchschnitt |
|---|---|---|
| Jahresversicherung | 600 € | 50 € |
| Fahrzeugwartung | 900 € | 75 € |
| Geschenke und Feiern | 600 € | 50 € |
| Urlaub | 1.200 € | 100 € |
| Gelegentliche Gesundheitskosten | 300 € | 25 € |
| Gesamt | 3.600 € | 300 € |
Die Jahressumme beträgt 3.600 €, also im Durchschnitt 300 € pro Monat über volle zwölf Monate. Das ist eine rechnerische Orientierung, keine allgemeingültige Überweisungsempfehlung. Steht eine noch nicht finanzierte Rechnung schon in drei Monaten an, muss bis dahin mehr zurückgelegt werden. Bestehende Rücklagen senken den Bedarf. Berechnen Sie deshalb jede Zeile anhand der verbleibenden Monate und addieren Sie erst danach die aktuellen Monatsbeträge.
Kennzeichnen Sie im Monatsbudget die 300 € als reserviert. Wird die Versicherung bezahlt, verringern Sie die entsprechende Rücklage und erfassen die tatsächliche Zahlung. Die Übertragung in einen Spartopf ist eine Zuweisung, die Rechnung die Ausgabe. Beides zusammen als Kosten zu buchen, würde die Ausgaben doppelt zählen. Reichen Ihre Einnahmen nicht aus, müssen veränderbare Vorhaben und mögliche Termine neu bewertet werden.
5. Eine Reserve für echte Notfälle vorsehen
Eine Jahresversicherung ist vorhersehbar. Reparaturen an einem älteren Fahrzeug sind außergewöhnlich, aber ungefähr einplanbar. Ein plötzliches Ereignis ohne bekannten Zeitpunkt oder Betrag ist dagegen ein echter Notfall. Eine separate Reserve schützt dann die Rücklagen für bereits erwartete Rechnungen.
Ihre sinnvolle Höhe hängt unter anderem von Einkommen, unvermeidbaren Verpflichtungen, Erwerbssituation, Wohnform, Gesundheit und Familie ab. Eine Zahl passt nicht zu allen. Prüfen Sie zuerst, welcher Teil Ihres Ersparten schon künftigen Zahlungen zugeordnet ist und welcher kurzfristig frei wäre. Nach einem Notfall können Sie die Reserve schrittweise wieder aufbauen und gleichzeitig nahe Fälligkeiten neu kalkulieren. Der Sparrechner hilft, einen möglichen Monatsbetrag abzuschätzen; berücksichtigen Sie dabei auch Ihre tatsächlichen unregelmäßigen Kosten.
6. Fälligkeiten zuverlässig im Blick behalten
Ein Papierkalender ist schnell zur Hand, Änderungen müssen aber manuell eingetragen werden. Eine Tabelle in Excel oder LibreOffice Calc kann Termine sortieren und Rücklagen berechnen; Formeln und Sicherungskopien brauchen Aufmerksamkeit. Kalendererinnerungen machen auf Fristen aufmerksam, zeigen aber nicht zwingend das angesparte Geld. Software für persönliche Finanzen kann Konten, Budgets und anstehende Zahlungen in eigenen Ansichten zusammenführen; die konkreten Funktionen unterscheiden sich je nach Produkt.
Wichtig ist eine Methode, die Sie regelmäßig pflegen. Vergleichen Sie einmal im Monat Termine, tatsächlich bezahlte Rechnungen und vorhandene Rücklagen. Nehmen Sie neue Fälligkeiten sofort auf und korrigieren Sie Schätzungen nach Erhalt der Rechnung. Ein Hinweis auf einen Termin ersetzt nicht die Prüfung, ob der Betrag wirklich verfügbar ist. Bei der Werkzeugwahl hilft unser Beitrag zu Tabellenkalkulation und Finanzsoftware.
7. Den Plan bei Änderungen anpassen
Eine Prognose muss mit der Wirklichkeit Schritt halten. Wird eine Rechnung höher, verteilen Sie die Differenz auf die Monate bis zur Zahlung. Rückt der Termin vor, teilen Sie den noch fehlenden Betrag durch die kürzere Restzeit. Fällt eine Ausgabe weg, geben Sie ihre Rücklage erst frei, wenn keine Schlusszahlung mehr aussteht.
Bei vorübergehend geringerem Einkommen ordnen Sie Termine nach Dringlichkeit und Spielraum. Vertragliche Zahlungen können feststehen; ein Urlaub lässt sich möglicherweise verkleinern oder verschieben. Steigen laufende Monatskosten dauerhaft, berechnen Sie den verfügbaren Betrag neu. Gehen Sie immer gleich vor: Betrag und Datum aktualisieren, vorhandene Rücklage abziehen, durch verbleibende Monate teilen und das Ergebnis mit dem heutigen Budget vergleichen. Passt die Summe nicht mehr, ändern Sie den Plan statt an unrealistischen Zahlen festzuhalten.
8. Finanzen mit Rust Finance ordnen
Die Rust-Finance-Website zeigt Ansichten für Konten, Buchungen, Budgets nach Kategorie und anstehende Zahlungen. Diese können helfen, frühere Ausgaben, Budgetbeträge und nahe Termine gemeinsam zu prüfen. Führen Sie trotzdem Ihre eigene Jahresliste und gleichen Sie Rücklagen mit tatsächlich verfügbarem Geld ab. Aus einer Ansicht für anstehende Zahlungen folgt nicht, dass jede Rechnung automatisch erkannt oder eine Benachrichtigung versendet wird.
Wenn Sie Ihre Finanzen in einer Desktop-Anwendung organisieren möchten, können Sie Rust Finance kennenlernen und die angebotenen Downloads ansehen. Beginnen Sie mit wenigen Kategorien und einem überschaubaren Zeitraum; ein dauerhaft gepflegter Plan ist hilfreicher als ein einmalig perfektes Schema.
9. Häufige Fehler und konkrete Lösungen
- Kleine Jahreszahlungen vergessen. Sammeln Sie Verlängerungen und Abonnements anhand eines vollständigen Jahres; zusammen können sie einen Monat belasten.
- Wartung zu niedrig schätzen. Eine einzelne alte Rechnung ist keine sichere Prognose. Vergleichen Sie möglichst mehrere Fälle und notieren Sie einen Puffer.
- Kontostand mit freiem Geld verwechseln. Ziehen Sie baldige Rechnungen und bereits verplante Rücklagen ab, bevor Sie über neue Ausgaben entscheiden.
- Eine Rücklage für den Alltag verwenden. Falls es nötig wird, notieren Sie die Entnahme und berechnen den Monatsbetrag bis zur Fälligkeit erneut.
- Den Sparbeginn immer verschieben. Starten Sie mit einem tragbaren Betrag und erhöhen Sie ihn nach Prüfung veränderbarer Kosten.
- Den Kalender nicht aktualisieren. Legen Sie einen monatlichen Prüftermin fest und korrigieren Sie neue Beträge sofort.
10. Häufige Fragen
Wie plane ich größere Ausgaben im Jahr?
Prüfen Sie zwölf Monate Kontoauszüge, ergänzen Sie bekannte Verträge und Vorhaben und ordnen Sie jede Ausgabe einem wahrscheinlichen Monat zu. Notieren Sie Schätzung und bereits reserviertes Geld. Prüfen Sie die Übersicht monatlich.
Wie berechne ich eine monatliche Rücklage?
Ziehen Sie den schon reservierten Betrag von den geschätzten Kosten ab und teilen Sie durch die verbleibenden Monate. Bei 600 € in vier Monaten und 100 € Rücklage ergibt (600 − 100) ÷ 4 genau 125 € pro Monat.
Welche Kosten gehören in ein Jahresbudget?
Versicherungen, Wartung, nicht monatliche Abonnements, saisonale Kosten, beschlossene Projekte und für Sie geltende Steuern gehören hinein. Laufende Monatskosten bleiben im normalen Budget, echte Notfälle in einer eigenen Kategorie.
Worin unterscheiden sich Rücklage und Notfallreserve?
Die Rücklage ist einer bekannten Ausgabe zugewiesen, auch wenn ihr Preis noch geschätzt wird. Die Notfallreserve bleibt für Ereignisse mit unbekanntem Termin und Betrag verfügbar. Wer einen Topf für den anderen nutzt, muss den Plan anpassen.
Wie behalte ich Zahlungstermine im Blick?
Papierkalender, Tabelle, digitale Erinnerung oder Finanzsoftware eignen sich. Erfassen Sie Termin, Schätzung und reservierten Betrag und vergleichen Sie die Einträge monatlich mit wirklichen Zahlungen. Entscheidend ist die regelmäßige Pflege.
Fazit
Jahresausgaben verschwinden durch Planung nicht, doch ihre Finanzierung verteilt sich und das Monatsbudget wird verständlicher. Eine vollständige Liste, ein aktueller Kalender und passende Rücklagen senken das Risiko unangenehmer Überraschungen. Halten Sie eine eigene Reserve für echte Notfälle bereit und passen Sie Zahlen bei Veränderungen an. Für einen gemeinsamen Blick auf Konten, Budgets und anstehende Zahlungen können Sie Rust Finance entdecken.